

Kategoriler
Sosyal Medya Hesaplarımız


UYGULAMALAR
 Google Play
 App Store
KURUMSAL


Tüketicilerin alışveriş alışkanlıklarını yakından ilgilendiren taksit düzenlemesi gündeme geldi. Ticaret Bakanlığı tarafından belirlenen kurallar kapsamında, kredi kartı ve tüketici finansmanı dışındaki senetli satış gibi yöntemlerle yapılan alışverişlerde uygulanabilecek azami taksit süreleri ürün gruplarına göre değişiyor. Elektronik ürünlerden beyaz eşyaya, mobilyadan turizm harcamalarına kadar birçok kategoriyi kapsayan düzenleme, tüketicilerin ödeme planlarını doğrudan etkiliyor. Peki, alışverişte taksit sınırları kaç ay oldu? 2026 yılında telefon, beyaz eşya, mobilya ve seyahat harcamalarında kaç taksit yapılabiliyor? İşte yeni taksit sınırlarına ilişkin ayrıntılar.
Yeni düzenlemeyle birlikte senetli satış ve benzeri yöntemlerle gerçekleştirilen alışverişlerde uygulanabilecek azami taksit süreleri ürün kategorilerine göre belirlendi. Televizyonlarda ürünün fiyatı dikkate alınırken beyaz eşya ve küçük ev aletlerinde 9 aya kadar taksit imkanı bulunuyor. Mobilya alışverişlerinde de azami taksit süresi 9 ay olarak belirlenirken seyahat ve konaklama harcamalarında bu süre 18 aya kadar çıkıyor.
Düzenleme kapsamında belirtilen taksit sınırları şöyle:
Bu süreler, ilgili düzenleme kapsamında uygulanabilecek azami taksit sayılarını ifade ediyor. Satıcıların sunduğu ödeme seçenekleri ve alışverişin finansman yöntemi farklılık gösterebiliyor.
Evini yenilemek isteyen veya yeni ev kurmaya hazırlanan tüketiciler için mobilya alışverişlerinde 9 aya kadar taksit imkanı bulunuyor. Koltuk takımı, yatak odası ve yemek odası gibi mobilya ürünlerinde senetli satış ve benzeri ödeme yöntemlerini tercih eden tüketiciler, belirlenen azami süreyi dikkate alarak bütçelerini planlayabiliyor.
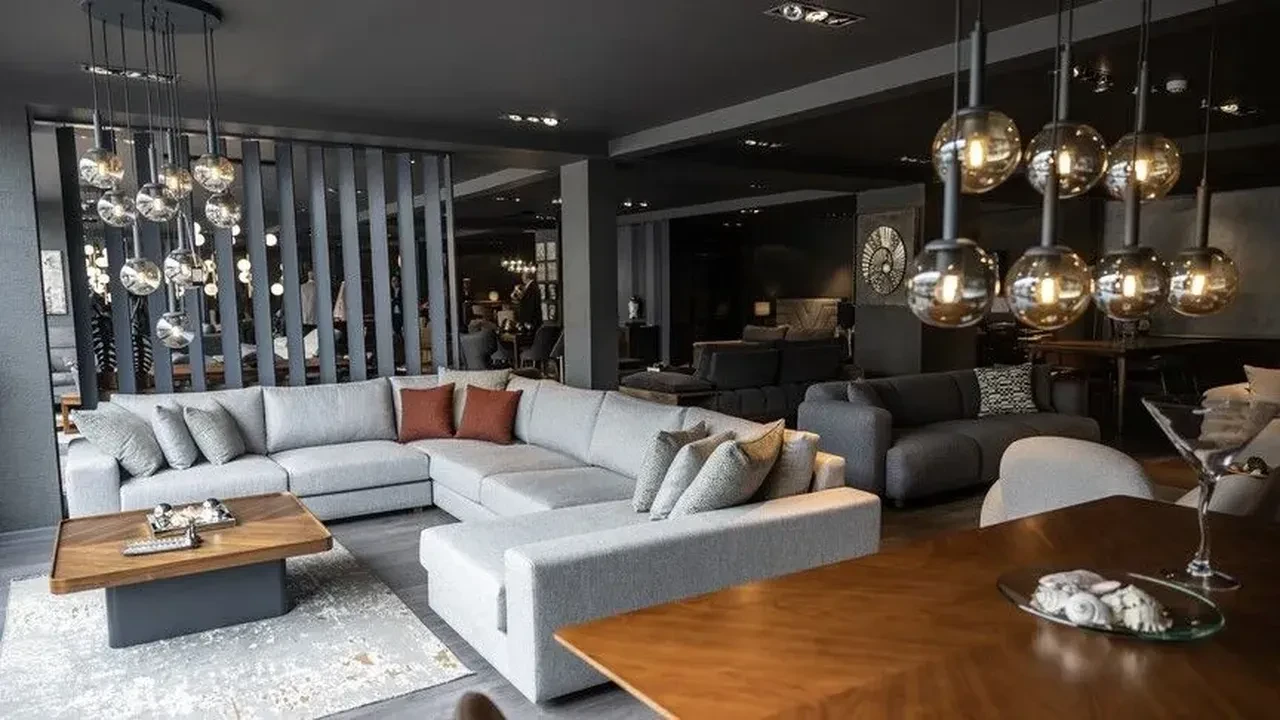
Ancak 9 ay, uygulanabilecek en uzun vade süresini ifade ediyor. Satıcının sunduğu ödeme planı ve alışveriş koşullarına göre daha kısa vadeler de uygulanabiliyor.
Buzdolabı, çamaşır makinesi ve benzeri temel ev ihtiyaçlarının yanı sıra elektrikli küçük ev aletlerinde de 9 aya kadar taksit yapılabiliyor. Bu kategoride belirtilen taksit sınırı, ürünün fiyatına göre değişmiyor.
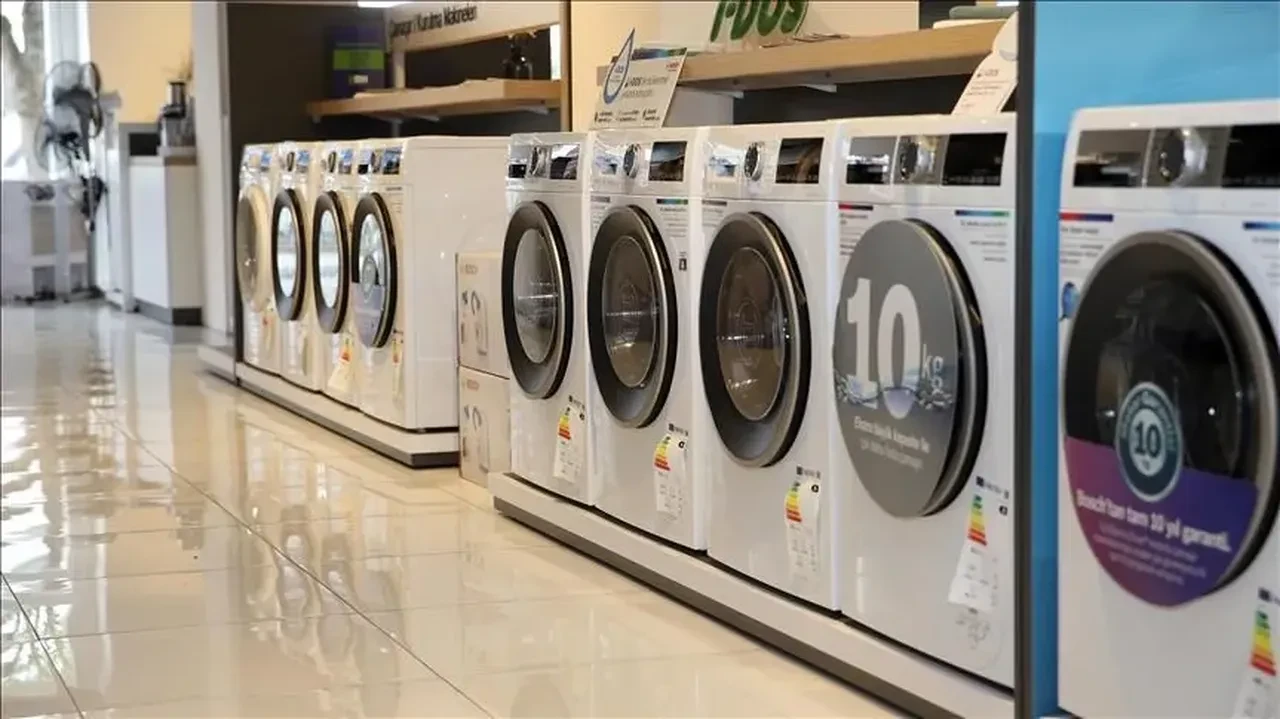
Yeni düzenleme kapsamında tüketiciler, senetli satış ve benzeri yöntemlerle gerçekleştirdikleri uygun alışverişlerde 9 aya kadar ödeme planlarından yararlanabiliyor. Satın alma öncesinde satıcının sunduğu vade seçeneklerini ve toplam ödeme tutarını kontrol etmek önem taşıyor.
Elektronik ürünlerde uygulanabilecek taksit sayısı, ürün kategorisine göre farklılık gösteriyor. Düzenlemede televizyonlar için fiyat kriteri uygulanırken tablet ve bilgisayar alışverişlerinde azami taksit süresi 6 ay olarak belirtiliyor.
Televizyonlarda satış fiyatı 5 bin TL'nin altında olan ürünler için 9 aya kadar, 5 bin TL'nin üzerinde olan ürünler için ise 4 aya kadar taksit yapılabiliyor.
Cep telefonları için ayrıca dikkat edilmesi gereken bir nokta bulunuyor: Telefon alışverişlerinde geçerli taksit sınırları, kullanılan ödeme yöntemine ve ilgili mevzuata göre farklılaşabiliyor. Bu nedenle televizyon, tablet ve bilgisayar için belirlenen süreler doğrudan cep telefonlarına uygulanmamalı. Telefon satın alırken güncel mevzuat ve satıcının sunduğu finansman koşulları ayrıca kontrol edilmeli.
Yeni taksit sınırlarında en uzun vade seçeneklerinden biri seyahat ve konaklama harcamalarında uygulanıyor. İlgili düzenleme kapsamında bu harcamalarda 18 aya kadar taksit imkanı bulunuyor.
Tatil, konaklama ve seyahat planı yapan tüketiciler, uygun ödeme yöntemleri üzerinden sunulan vade seçeneklerini değerlendirebiliyor. Bununla birlikte, 18 aylık süre her ödeme yöntemi ve her işlem için otomatik olarak geçerli değil. Alışverişin niteliği ve kullanılan finansman yöntemi dikkate alınmalı.
Düzenleme, kredi kartı, alışveriş kredisi ve tüketici finansmanı dışında kalan senetli satış gibi yöntemlerle yapılan alışverişlerde uygulanabilecek taksit sınırlarını kapsıyor. Bu nedenle açıklanan süreler, bütün kredi kartı işlemleri için geçerli taksit sayılarıyla aynı anlama gelmiyor.
Tüketicilerin alışveriş öncesinde ödeme yöntemini, ürün grubuna uygulanan azami taksit sınırını ve satıcının sunduğu koşulları birlikte değerlendirmesi gerekiyor. Ayrıca taksit sayısının artması, ürünün toplam maliyetinin düşeceği anlamına gelmiyor. Vade farkı veya ek ücret uygulanıp uygulanmadığını kontrol etmek, bütçeyi doğru planlamak açısından önem taşıyor.
 17:02
 Haberi Paylaş


 YORUM YAZ