Kategoriler
UYGULAMALAR
İstanbul
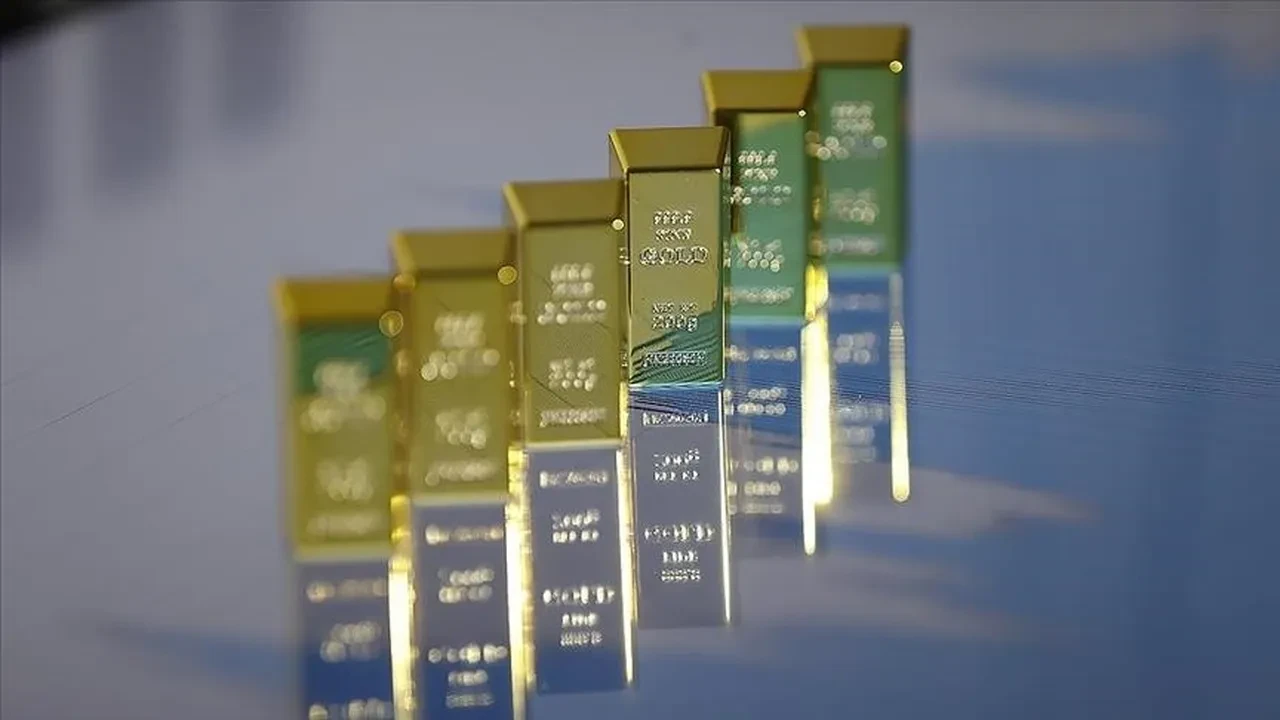
Altın fiyatlarının yüksek enflasyona rağmen beklenen sıçramayı yapamaması yatırımcıları düşündürürken, ünlü piyasa uzmanı Ross Norman’dan dikkat çeken bir 1970'ler analizi geldi. Mevcut tabloyu ilk petrol şokunun yaşandığı döneme benzeten Norman, altın için asıl yükseliş tetikleyicisinin enflasyondan ziyade, piyasaların merkez bankalarına olan güvenini kaybetmesi olacağını belirtti. İşte altın piyasasını bekleyen kritik kırılma noktası…
Altın piyasasına ilişkin değerlendirmelerde bulunan Ross Norman, mevcut ekonomik görünüm ile 1970'lerin ortası arasında dikkat çekici benzerlikler bulunduğunu belirtti. Norman'a göre altının önündeki asıl belirleyici, enflasyonun yükselmesinden çok piyasaların para politikalarının enflasyonu kontrol altına alabileceğine yönelik güvenini kaybetmesi olabilir.
Altın fiyatlarının enflasyonist baskılara rağmen beklendiği ölçüde yükselmemesi yatırımcıların dikkatini çekerken, Ross Norman mevcut piyasa koşullarını 1970'lerin ortasındaki süreçle karşılaştırdı.
Tarihsel karşılaştırmaların doğrudan geleceğe ilişkin fiyat tahmini yapmak için kullanılmasına temkinli yaklaşılması gerektiğini belirten Norman, buna karşın günümüzdeki ekonomik şartlarla 1970'lerin bazı dönemleri arasında önemli benzerlikler bulunduğunu ifade etti. Norman'a göre özellikle enerji fiyatları, yüksek enflasyon, tahvil faizlerindeki yükseliş ve yatırımcıların para politikalarına duyduğu güven bakımından 1975-1976 dönemindeki gelişmeler dikkat çekiyor.
PETROL ŞOKU SONRASI ALTIN GERİLEMİŞTİ
1973 yılının sonlarında başlayan ilk petrol şoku, ham petrol fiyatlarında sert yükselişe yol açarken ABD'de enflasyon da hızlandı. ABD'nin 10 yıllık tahvil faizi, 1970'lerin başında yaklaşık yüzde 6 seviyesindeyken 1974 yılı içerisinde yüzde 8'in üzerine çıktı. Petrol fiyatlarının ambargo öncesine kıyasla yaklaşık dört kat artmasının ardından altın fiyatları ilk aşamada yükseldi ancak daha sonra sert bir geri çekilme yaşadı.
Altın, 1974 yılının sonlarında yaklaşık 200 dolar seviyesinde bulunurken Ağustos 1976'da 100 dolar civarına kadar geriledi. Norman, söz konusu dönemde yatırımcıların altının uzun vadeli değer saklama aracı ve enflasyona karşı koruma özelliğinin ortadan kalkıp kalkmadığını tartışmaya başladığını hatırlattı.
ALTIN TALEBİNDE SERT DÜŞÜŞ
1975 yılında ABD'de yatırımcıların yeniden fiziki altın sahibi olabilmesine izin verilmesine rağmen beklenen talep gerçekleşmedi. ABD Hazinesi tarafından düzenlenen 2 milyon ons büyüklüğündeki altın satışında yalnızca 756 bin ons altın alıcı buldu.
Norman'ın aktardığı verilere göre, spekülatif ve yatırım amaçlı altın alımları da 1974'te 519 ton seviyesindeyken 1975 yılında 164 tona geriledi.
Piyasalarda bu dönemde yüksek faizlerin ve ekonomik yavaşlamanın enflasyonu kontrol altına alacağı beklentisi güç kazanmıştı.
"ASIL RİSK SONRASINDA ORTAYA ÇIKTI"
Norman'a göre 1975-1976 döneminde altındaki gerilemenin temel nedeni enflasyonun tamamen ortadan kalkması değil, yatırımcıların uygulanan ekonomi politikalarının sonuç vereceğine inanmasıydı. Enflasyonun gerilemesi, nominal faizlerin yüksek kalması ve reel faizlerdeki iyileşme altın üzerinde baskı oluşturdu.
Ancak ilerleyen yıllarda enflasyon yeniden yükseldi. 1979 yılında yaşanan ikinci petrol şoku ise piyasalardaki iyimserliği önemli ölçüde zayıflattı. Yatırımcıların enflasyonun kontrol altına alınamadığı ve politika yapıcıların gelişmelerin gerisinde kaldığı düşüncesine yönelmesiyle birlikte altın yeni bir yükseliş sürecine girdi.
1976 yılında yaklaşık 105 dolar seviyesinde dip yapan altının fiyatı, Ocak 1980'de 850 dolara kadar çıktı. Norman, bu yükselişin ardından altının sert şekilde düzeltme yaşadığını da vurgulayarak, 1970'lerdeki fiyat hareketlerinin doğrudan bugünkü altın fiyatlarına uygulanmasının doğru olmayacağını ifade etti.
ALTIN İÇİN FORMÜL DEĞİŞEBİLİR
Norman'a göre altın ile enflasyon arasındaki ilişki doğrudan işlemiyor. Petrol fiyatlarındaki artışın enflasyon beklentilerini yükseltmesi tahvil faizlerini yukarı çekebiliyor. Yükselen tahvil getirileri ise ilk aşamada faiz getirisi bulunmayan altın üzerinde baskı oluşturabiliyor.
Ancak enflasyonun kalıcı hale gelmesi ve yatırımcıların para politikasının enflasyonu kontrol edebileceğine yönelik güveninin azalması durumunda tablo değişebiliyor.
Norman bu süreci şu şekilde özetledi: Petrol fiyatlarında yükseliş, enflasyon beklentilerinde artış ve tahvil faizlerinde yükseliş ilk aşamada altını baskılayabilir. Buna karşılık enflasyonun kalıcı hale gelmesi, ekonomi politikalarına güvenin zayıflaması ve reel getirilerin kötüleşmesi altın fiyatlarının yükselmesine zemin hazırlayabilir.
"ALTIN ENFLASYONDAN ÇOK POLİTİKA YAPICILARIN BAŞARISIZLIĞINA TEPKİ VERİYOR"
Norman'a göre 1970'lerden çıkarılması gereken temel ders, altının yalnızca yüksek enflasyon ortamında yükseldiği düşüncesi değil. Asıl belirleyici unsur, politika yapıcıların enflasyonun önüne geçip geçemediğine yönelik piyasa algısı.
Norman, mevcut dönemde altındaki zayıflığın enflasyon beklentilerinin tamamen ortadan kalktığı anlamına gelmeyebileceğini belirterek, piyasaların hâlâ merkez bankalarının uyguladığı politikaların sonuç vereceğine inanıyor olabileceğini ifade etti. Bu güvenin bozulması halinde ise altında daha büyük bir hareket görülebileceğini söyledi.
GÖZLER TAHVİL PİYASASINDA
Norman, altının bir sonraki büyük hareketine ilişkin en önemli işaretlerden birinin tahvil piyasasından gelebileceğini düşünüyor. Yüksek tahvil faizleri bir taraftan güçlü ekonomik aktiviteye ve para politikasının etkili olduğuna yönelik güvenin göstergesi olarak değerlendirilebilirken, diğer taraftan enflasyon ve kamu maliyesine ilişkin endişelerin arttığına da işaret edebilir.
Uzun vadeli ABD tahvillerine yatırım yapanların daha yüksek getiri talep etmeye başlaması, piyasalardaki risk algısının değiştiğinin göstergesi olabilir.
Norman'a göre altın açısından kritik eşik de tam olarak burada bulunuyor. Tahvil faizlerindeki yükselişin ekonomik güç ve para politikasına duyulan güveni mi, yoksa enflasyon ve mali sürdürülebilirliğe ilişkin artan endişeleri mi temsil ettiği, altının önümüzdeki dönemde izleyeceği yön açısından belirleyici olabilir.