Kategoriler
UYGULAMALAR
İstanbul
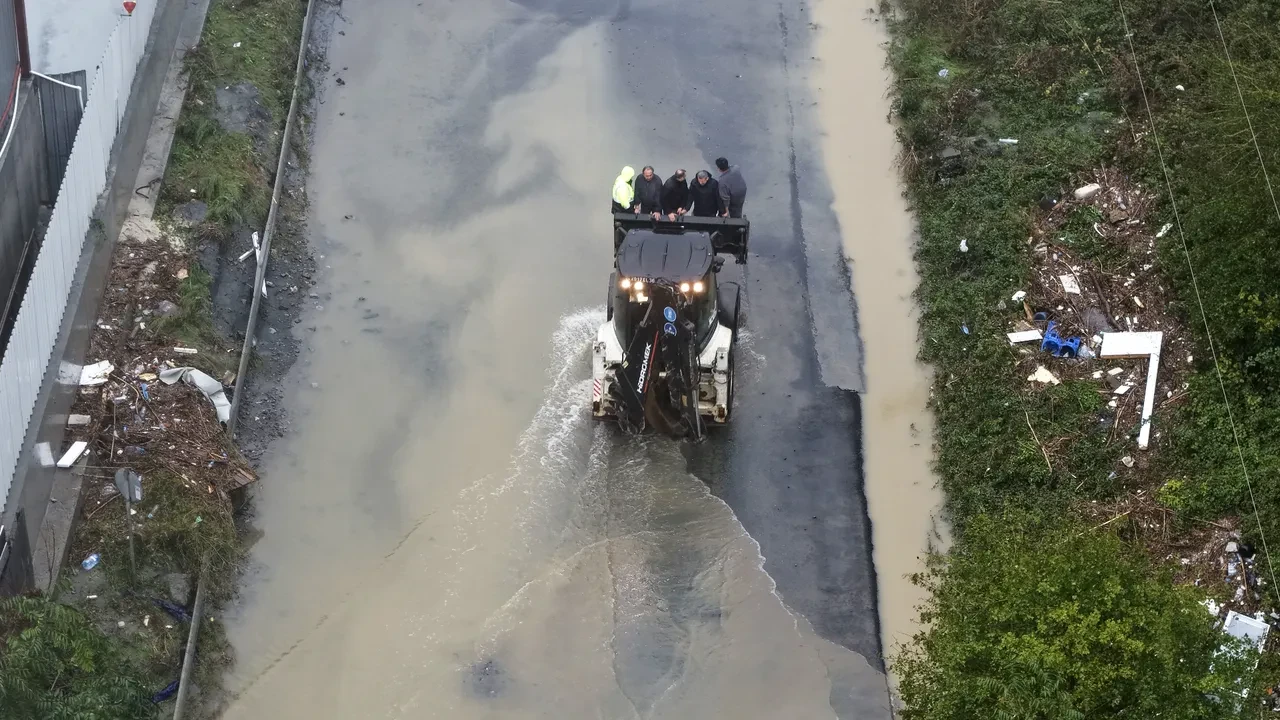
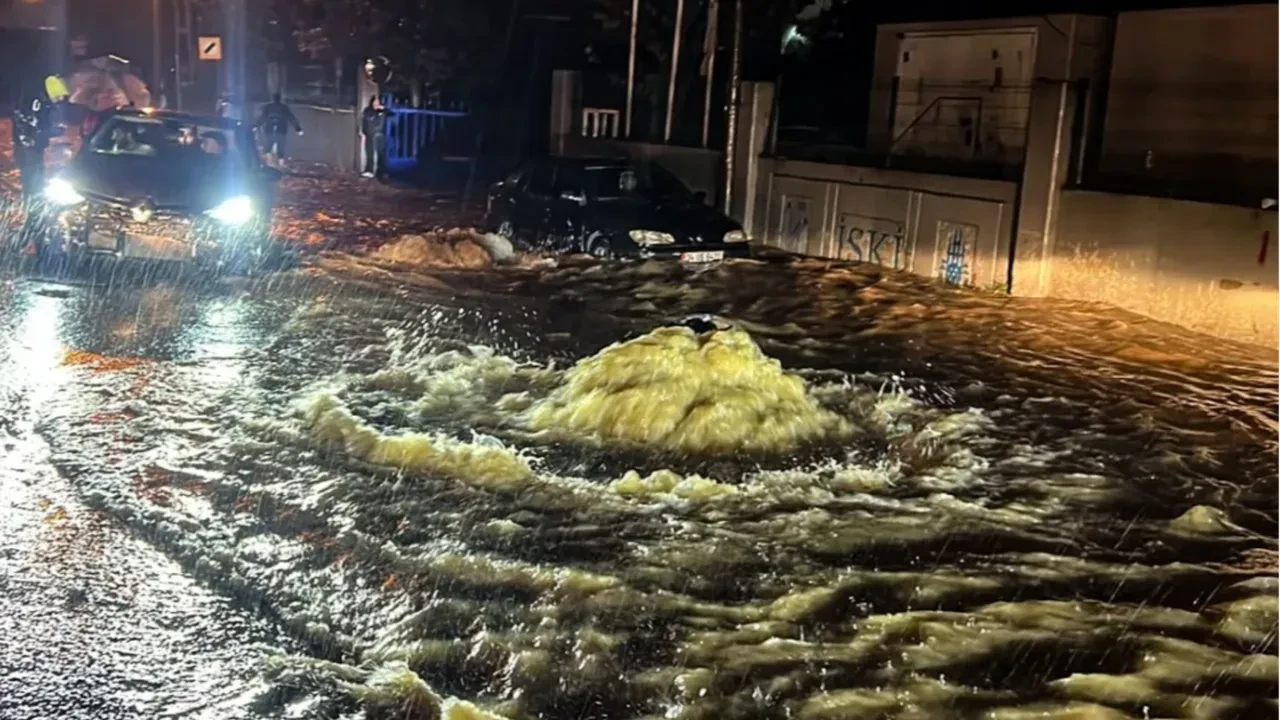
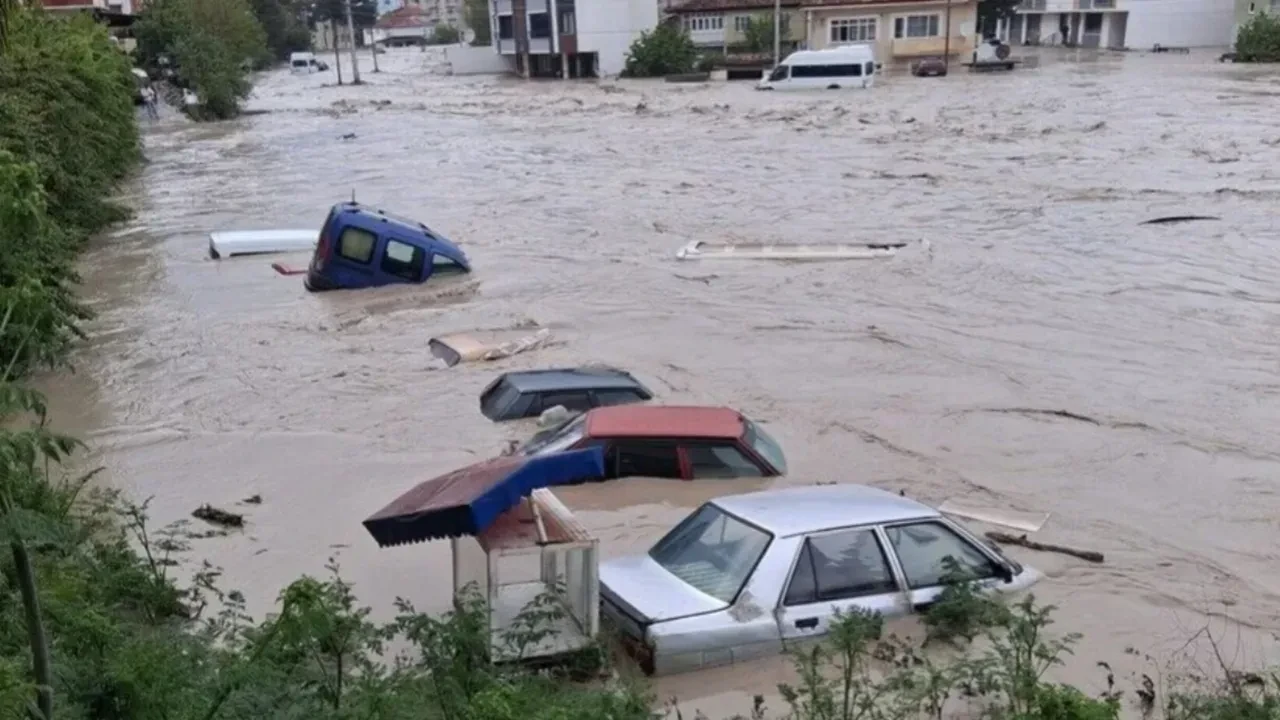
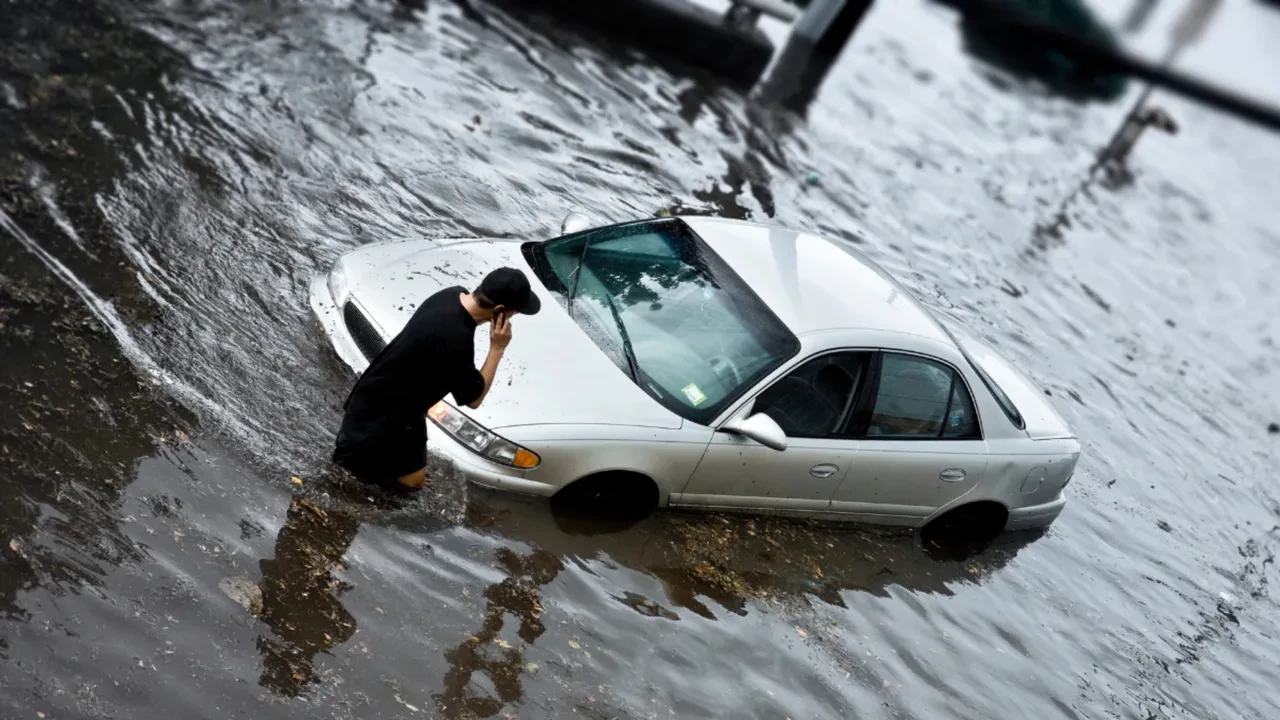
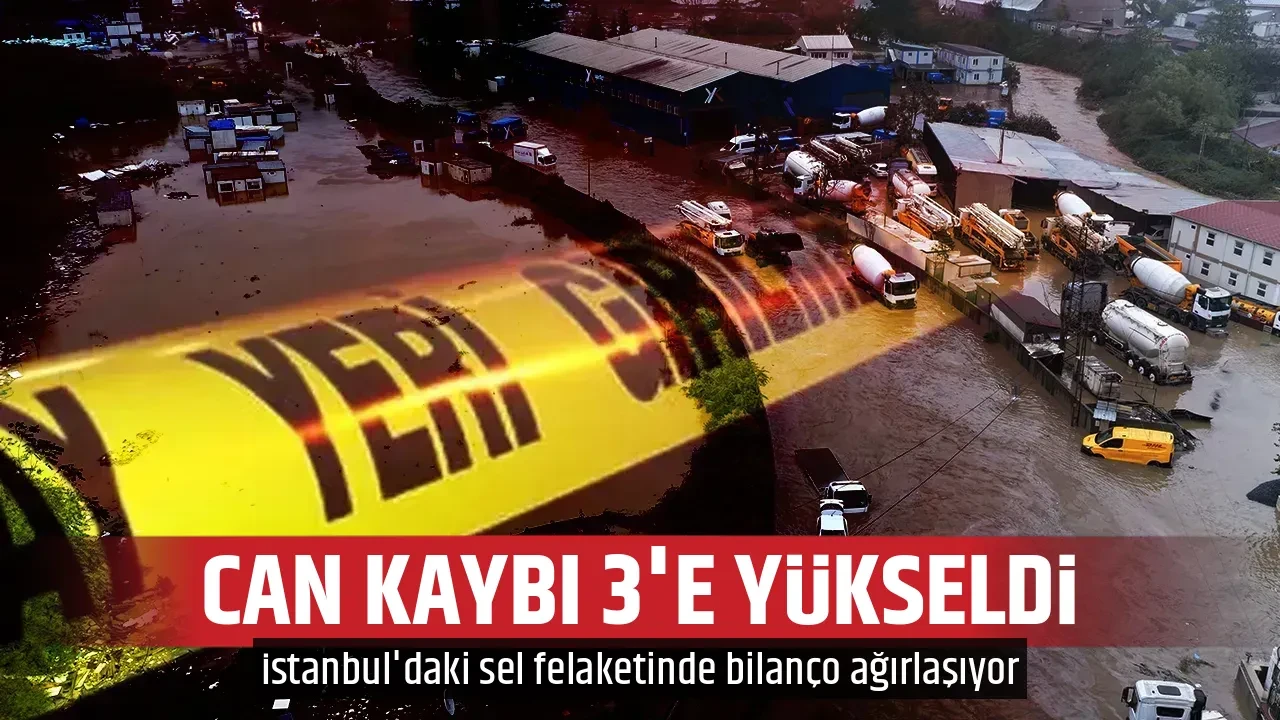
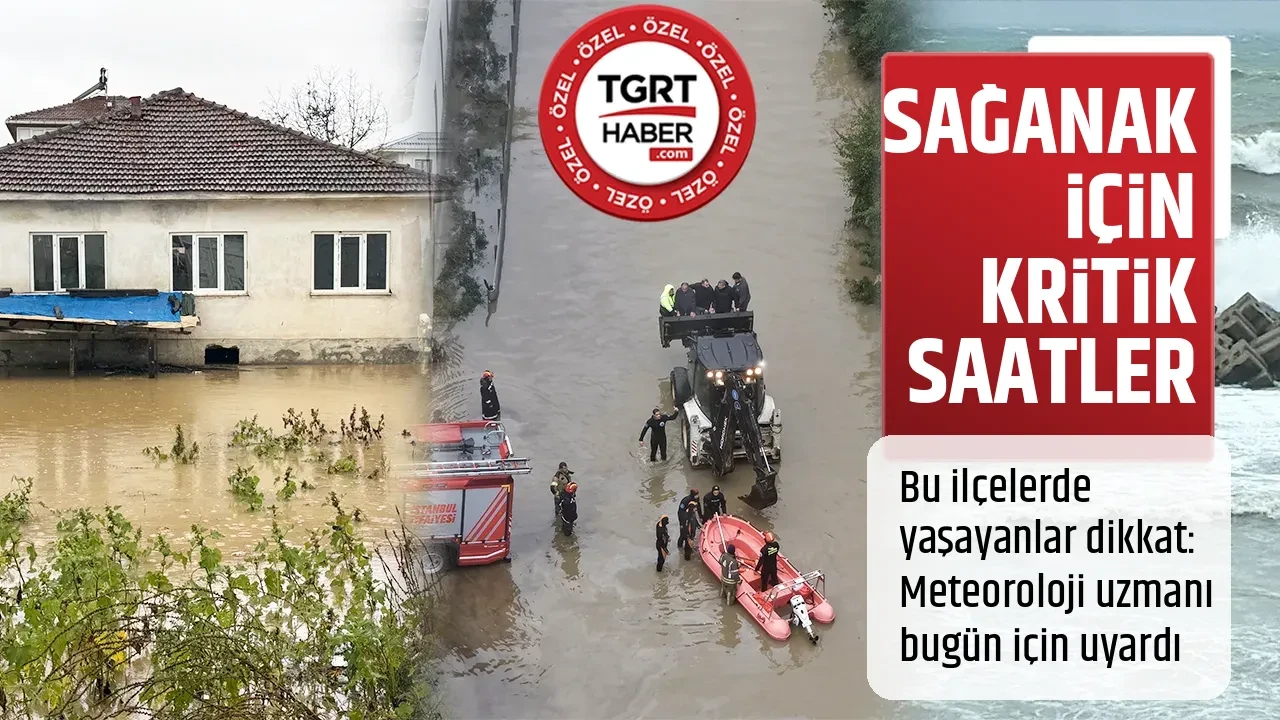
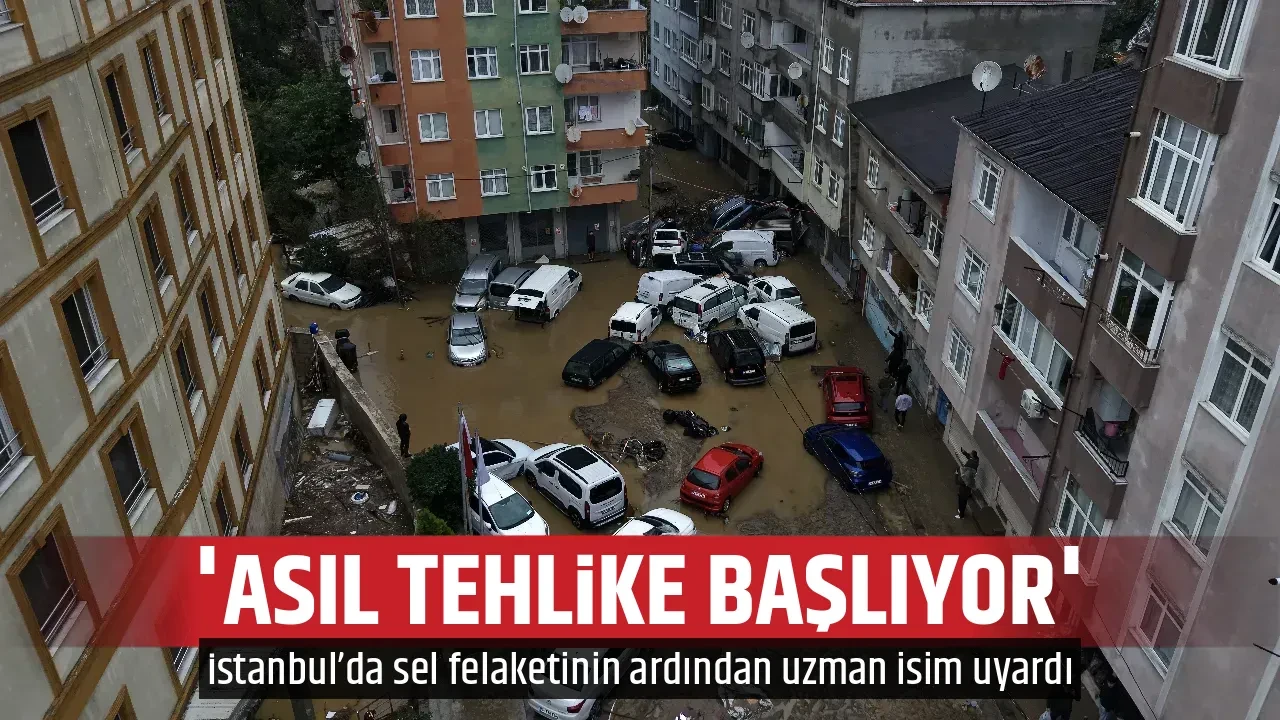
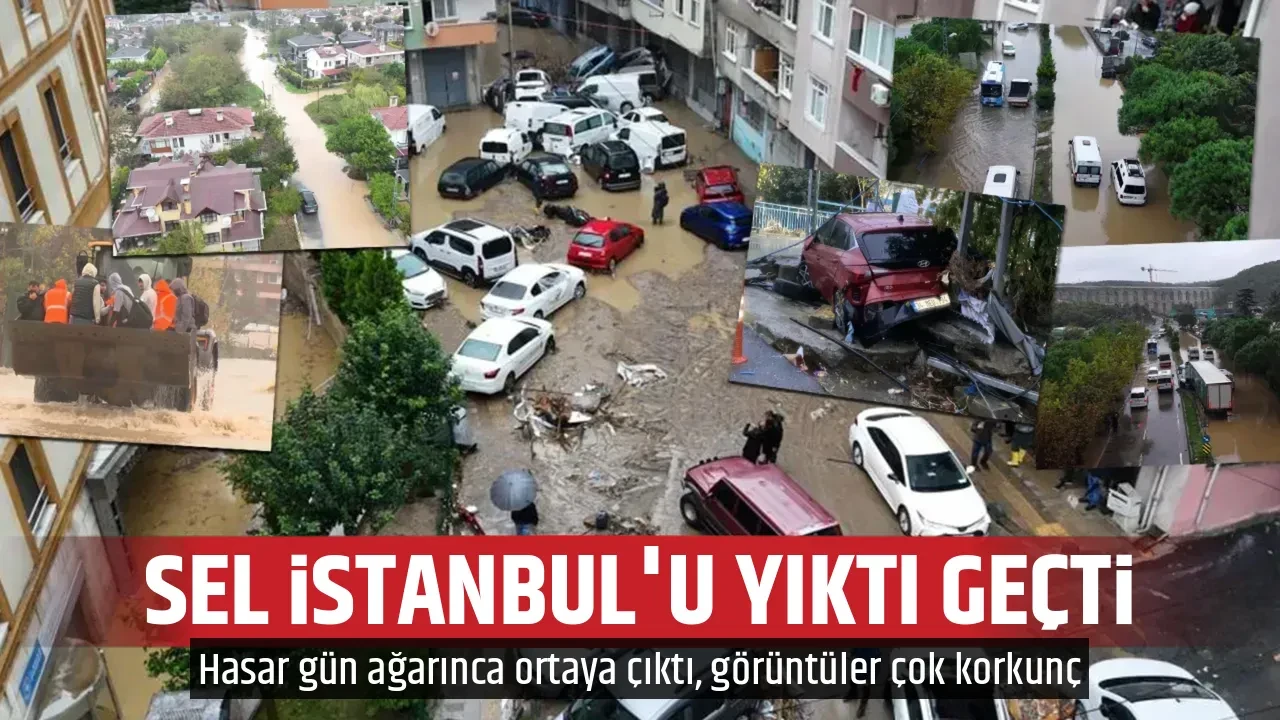
İstanbul’da etkili olan sağanak yağışın ardından yaşanan sel felaketi, çok sayıda otomobili kullanılamaz hale getirirken araç sahiplerini de harekete geçirdi.
Sel sularına gömülen araçlarda yüksek onarım masrafları ve pert riski gündeme gelirken gözler kasko sigortasının hangi zararları karşılayacağına çevrildi.
Ancak her kasko poliçesi sel ve su baskınına karşı aynı güvenceyi sunmuyor.
Araç sahiplerinin tazminat alabilmesi için poliçelerindeki teminatları ve istisnaları dikkatle incelemesi gerekiyor.
Peki selde hasar gören araçlarda kasko tazminatı nasıl alınır? Sigorta şirketi hangi durumlarda ödeme yapmayabilir? Kaskosu olmayan veya poliçesinde sel teminatı bulunmayan araç sahipleri zararlarını karşılamak için hangi hukuki yollara başvurabilir? Sel sularına giren aracı çalıştırmak tazminat hakkını riske atar mı?
Avukat Yasemin Bal, sel hasarlı araçlarda kasko güvencesinin kapsamını, pert durumunda tazminatın nasıl hesaplandığını ve sigorta şirketleriyle yaşanabilecek uyuşmazlıklarda izlenmesi gereken hukuki yolları Tgrthaber.com Özel Haber Editörü Zeynep Gizem Er’e anlattı.
Sel felaketinde kasko sigortası hangi şartlarda ödeme yapar?
Av. Yasemin Bal: ''Teminat kapsamı poliçeye göre değişir; ilgili poliçede sel ve su baskını riskinin teminat kapsamında olup olmadığı özel ve genel şartlar birlikte incelenerek belirlenmelidir. Poliçede sel ve su baskını zararlarının teminat altına alınmış olması gerekir. Ya da kasko poliçesine ek poliçe yaparak da sel ve su baskını teminat altına alınabilir. Eğer poliçede sel ve su baskını teminat altına alınmamışsa sigorta şirketlerinin hasar ödeme yükümlülüğü doğmaz.''
Kaskosu veya sel teminatı olmayan araç sahipleri ne yapabilir?
Av. Yasemin Bal: ''Zarar, belediyenin veya başka bir kamu idaresinin hizmet kusurundan kaynaklanıyorsa idari yargıda tam yargı davası açılabilir. Ancak öncelikle idareye başvuru yapılmalı, ardından şartları oluşursa tam yargı davası açılmalıdır. Ayrıca hizmet kusuru, zarar ve illiyet bağı kanıtlanmalıdır. Dere yatağını kapatan şirket, inşaat firması, altyapıyı bozan yüklenici gibi üçüncü kişilerin hukuka aykırı fiilleri nedeniyle oluşan hasarın tazmini mahkemelerden istenebilir. Zorunlu trafik sigortası aracın kendi sel hasarını kural olarak karşılamaz.''
Araç hangi şartlarda pert sayılır, bedel nasıl hesaplanır?
Av. Yasemin Bal: ''Aracın onarım maliyeti, hasar öncesi piyasa rayici ve sovtaj değeri değerlendirilerek tam hasar kararı poliçe şartları dikkate alınarak verilir. Pert tazminatı hesaplanırken kural olarak rayiç değer ve sovtaj değeri dikkate alınır. Hesaplama yöntemi poliçe hükümlerine göre değişebilir. Sigortalı, rayiç değer, sovtaj bedeli veya pert kabulüne ilişkin değerlendirmelere katılmıyorsa bağımsız ekspertiz raporu veya emsal piyasa verileriyle itirazlarını destekleyebilir.''
Sigorta şirketi hasarın tamamını ödemek zorunda mıdır?
Av. Yasemin Bal: ''Sigortacı, poliçede güvence altına alınan zararı sözleşme ve mevzuat çerçevesinde karşılar. Ancak, muafiyetler, limitler ve geçerli özel şartlar ödenecek tutarı etkileyebilir. Teminat kapsamındaki rizikodan doğan zarar sigortacının sorumluluğundadır. Bununla birlikte kesinti ve teminat dışılık iddiaları somut dayanaklara dayanmalıdır; poliçede yer almayan bir muafiyet kendiliğinden uygulanamaz. Ödenecek tazminatın üst sınırı poliçedeki sigorta bedeli ve teminat limitleriyle de sınırlı olabilir.''
Hasar bildirimi ne zaman yapılmalı, nasıl belgelenmelidir?
Av. Yasemin Bal: ''ALO 193 üzerinden yapılan kasko hasar bildirimi geçerlidir. Poliçedeki ihbar yükümlülüğü sürelerine uygun hareket edilmelidir. Araç sahibi fotoğraf ve video çekmeli; ekspertiz raporu, servis kayıtları, çekici faturaları ve varsa resmi tutanakları saklamalıdır. Acil müdahaleler dışında, hasar tespitini güçleştirecek onarım veya parça değişikliklerinden kaçınılmalıdır.''
Sel sularına giren aracı çalıştırmak tazminatın reddine yol açar mı?
Av. Yasemin Bal: ''Sel sularına maruz kalan araç çalıştırılmadan servise çektirilmelidir. Aracın yeniden çalıştırılması motor veya elektronik sistemlerdeki zararı artırabilir. Araç sahibinin zararı önleme ve azaltma yükümlülüğüne uygun davranması gerekir. Sigortacının tazminatı reddedebilmesi için önleme ve azaltma yükümlülüğüne aykırı davranılmasıyla ek zarar arasındaki bağlantıyı somut olarak ispatlamalıdır.''
Eksik ödeme veya ret halinde hangi hukuki yollara başvurulabilir?
Av. Yasemin Bal: ''Sigorta şirketinin sel veya su baskını nedeniyle meydana gelen araç hasarına ilişkin talebi reddetmesi ya da eksik ödeme yapması halinde, öncelikle talebin sigorta şirketine mi, zarardan sorumlu üçüncü kişiye mi yoksa ilgili kamu idaresine mi yöneltildiğine göre belirlenmelidir.
Kasko sigortasından kaynaklanan uyuşmazlıklarda öncelikle sigorta şirketine yazılı başvuru yapılarak ret veya eksik ödeme gerekçesi, ekspertiz raporu, aracın rayiç değerine ilişkin değerlendirme, sovtaj hesabı ve ödeme tutarının nasıl belirlendiği sorulmalıdır. Sigorta şirketinin talebi karşılamaması veya uyuşmazlığın devam etmesi halinde, şirketin Sigorta Tahkim Sistemi'ne üyeliği ve başvurunun diğer koşulları değerlendirilerek Sigorta Tahkim Komisyonu'na başvurulabilir.
Sigorta Tahkim Komisyonu, yalnızca kasko sigortası bulunan araç sahiplerinin başvurabileceği bir merci değildir; zorunlu trafik sigortası gibi sigorta sözleşmelerinden doğan uyuşmazlıklarda da ilgili şartlarla başvuru yapılabilir.''
Av. Yasemin Bal: ''Bununla birlikte, kaskosu bulunmayan araç sahibi, kendi aracında yalnızca sel nedeniyle meydana gelen ve herhangi bir sigorta teminatına dayanmayan zararın karşılanması amacıyla Sigorta Tahkim Komisyonu'na başvuramaz. Ancak zarardan sorumlu bir üçüncü kişinin zorunlu trafik sigortacısına yöneltilebilecek bir talep varsa, ilgili sigorta ilişkisinin kapsamına göre tahkim yolu gündeme gelebilir.
Sigorta Tahkim Komisyonu'na başvurulabilmesi için kural olarak önce ilgili sigorta kuruluşuna başvurulması ve talebin karşılanmaması gerekir. Ayrıca aynı uyuşmazlığın daha önce mahkemeye veya Tüketici Hakem Heyetine taşınmış olması, tahkim başvurusunun kabulünü engelleyebilir.
Uyuşmazlığın tüketici mi yoksa ticari nitelikte mi olduğu belirlenirken yalnızca aracın ruhsatta kimin adına kayıtlı olduğuna veya aracın binek ya da ticari araç olarak sınıflandırılmasına bakılması yeterli değildir. Aracın edinilme ve kullanım amacı, sigorta sözleşmesinin hangi faaliyet kapsamında kurulduğu, sözleşmenin tarafları ve uyuşmazlığın doğduğu hukuki ilişki birlikte değerlendirilmelidir.
Gerçek kişinin kendi özel ve ailevi ihtiyaçları için kullandığı araçla ilgili sigorta uyuşmazlığı, koşulları varsa tüketici işlemi niteliğinde olabilir. Buna karşılık aracın ticari taşımacılıkta, şirket faaliyetlerinde veya başka bir işletme faaliyeti kapsamında kullanılması ve sigorta sözleşmesinin de bu faaliyetle bağlantılı olması, uyuşmazlığın ticari nitelikte değerlendirilmesini destekleyebilir.''
Elektrikli ve hibrit araçların batarya hasarları karşılanır mı?
Av. Yasemin Bal: ''Sel teminatı bulunan poliçelerde, selin doğrudan neden olduğu batarya, inverter ve elektronik sistem hasarları kural olarak teminat kapsamında değerlendirilebilir. Ancak poliçedeki istisnalar incelenmelidir. Önceden mevcut arızalar ile sel kaynaklı hasarlar teknik olarak ayrıştırılmalıdır. Bataryanın onarılması veya değiştirilmesi gereği, üretici raporu ve uzman incelemesiyle belirlenmelidir.''
Araç mahrumiyeti bedeli veya ikame araç istenebilir mi?
Av. Yasemin Bal: ''Araç kullanım kaybı zararları, gerekli ek sözleşmeyle teminat altına alınabilir. Poliçede ikame araç güvencesi varsa süre ve limitler incelenmelidir.
Üçüncü kişinin haksız fiili veya idarenin hizmet kusuru söz konusuysa kişisel veya idari sorumluluk hükümleri kapsamında araç kullanım mahrumiyeti bedeli kişilerden veya idareden tazmin edilebilir. Yargıtay uygulamasında makul onarım süresi, emsal araç bedeli ve zararın belgelenmesi önem taşır.''