Z kuşağı nasıl zengin olacak? Tuna Kaya gençlerin parasını eriten 5 hatayı açıkladı
Z kuşağı parasını nasıl değerlendirmeli? Altın, borsa, Bitcoin ve küçük bütçeyle yatırım yapmanın yolları neler? Ekonomist Tuna Kaya’dan gençlere kritik uyarılar geldi. Tgrthaber.com Özel Haber Şefi Bengü Sarıkuş'un sorularını cevaplayan Kaya, yatırımda yapılan hatalara dikkat çekerek birikimini büyütmek isteyen gençlere yol gösterdi.
Z kuşağı parasını nereye yatırmalı, yatırım yapmaya nereden başlamalı? Yüksek enflasyon, artan kira fiyatları ile nasıl mücadele edilir? Genç nesil nasıl hayatını geliştirip birikim yapabilir? Küçük bütçeyle yatırım yapmak mümkün mü? Altın, borsa ve Bitcoin arasında hangi yatırım araçları öne çıkıyor? Gençler parasını değerlendirirken hangi hatalardan kaçınmalı? Ekonomist Tuna Kaya, Tgrthaber.com Özel Haber Şefi Bengü Sarıkuş’a yaptığı değerlendirmede, Z kuşağı için yatırım stratejilerini anlattı ve gençlerin geleceğini etkileyebilecek kritik uyarılarda bulundu.
Z kuşağı parasını nereye yatırmalı? Bir genç bugün yatırım yapmaya nereden başlamalı?
Ekonomist Tuna Kaya: Türkiye’de genç olmak, sadece “birikim yapmak” değil, sürekli eriyen parayla yarışmak demek. Enflasyon yıllarca yüksek seyretti, seyrediyor; konut ve kira fiyatları gençlerin erişiminin çok üstüne çıktı. Bu ortamda “Paramı bir yerde tutayım, değerlendiririm.” yaklaşımı yetmez. Doğru strateji kurmak zorundasın.
Nereden başlamalı?
Önce temelini sağlam at:
Acil durum fonu oluştur. En az 5-6 aylık yaşam giderin kadar para (nakit veya para piyasası fonu gibi düşük riskli bir yerde) kenarda dursun. Bu olmadan yatırım yapmaya kalkmak, fırtınada denize açılmak gibidir. İş kaybı, sağlık sorunları ve beklenmedik giderler ortaya çıkabilir. Bunlar geldiğinde yatırımlarını zararına satmak zorunda kalırsın.
%20 civarında nakit her zaman portföyünde olsun. Bu, “fırsat sigortasıdır”. Piyasa %20-30 düştüğünde “Keşke param olsa da alsaydım.” dememek için. Çok yükselen varlıklardan kademeli kâr alarak bu nakdi beslersin. Nakit kral değildir her zaman ama belirsizlik dönemlerinde imparator olur.
Varlık sepeti kur. Tek bir yere (sadece altın, sadece Bitcoin, sadece BIST) yüklenme:
Altın ve gümüş: Türkiye’de kültürel olarak da güçlü, enflasyona karşı bir kalkan. Gram altın, gümüş… Uzun vadeli tut.
Borsa İstanbul: Piyasa değeri yüksek, sağlam şirketlerden 4-5 hisselik bir sepet oluştur. Çok düşen “çöp” kâğıtlara değil, krizlerde daha az düşen iyi şirketlere bak.
Bitcoin: Sınırlı ölçüde diğer majör kriptoları, örneğin Ethereum’u da değerlendirebilirsin. Spekülasyon değil, dijital altın benzeri düşün.
Amerika borsalarında üç büyük teknoloji şirketinin hisseleri.
İleride arsa veya konut: Gerçek varlık pasif gelir veya en azından enflasyona karşı koruma sağlar. Gençken arsa veya tarla daha ulaşılabilir olur. 10-15 yıl sonra büyük bir kazanç kapısı olur sana.
Makro koşulları takip et. Faizler düşüyorsa riskli varlıklar (hisse, kripto, emlak) genelde öne çıkar. Faizler yüksekken veya belirsizlik arttığında nakit ve altın payını artır. Günlük haberlere değil, en az 5 yıllık bir sistemin takibine bak.
Küçük miktarlarla başla, alışkanlık kazan. Küçük miktarlar on sene sonra çok büyük bir miktara dönüşür. Bugün harcadığın paranın on sene sonra ne olacağını her zaman düşün. Atalarımız çok güzel demiş: Damlaya damlaya göl olur.
“Yeterince param yok.” deme. Önemli olan başlamak ve düzenli devam etmek.
Bir genç ilk yatırımını yaparken en sık hangi hataya düşüyor?
Ekonomist Tuna Kaya: En sık ve en pahalı hatalar şunlar:
Zirveden almak: Sosyal medyada herkes konuşmaya başladığında, fiyat çok yükselmişken “Kaçırmayayım.” diye atlamak. Coşku zirveye yakınken artar. O noktada alım yapmak yerine, elinde varsa pozisyon azaltmak gerekir.
Sosyal medya ve grup tavsiyelerine körü körüne uymak: “Şunu al, zengin ol.” diyen herkese güvenmek. Kendi araştırmanı yap, sepet oluştur.
Kaldıraç ve sık al-sat. Özellikle gençlerde "Hızlı kazanayım" hevesi yüksek: Kaldıraçlı işlemler veya her gün al-sat yapmak çoğu zaman sermayeyi eritir. Ayda en fazla birkaç işlem yeter. Eğer fazla işlem yapıyorsan ruhsal gelişiminde sıkıntı var. Sıkı al-sat yapmak ve kaldıraç kullanmak kumardır. Kumarda sadece masa kazanır. Bunu asla aklından çıkarma.
Panik satış veya dip kovalamak: Düşüşte “Bitti.” deyip satmak veya “Daha düşer.” diye beklemek. Her düşüşün bir dibi vardır ama dibini tam yakalayamazsın. Bu açıdan kademeli hareket et.
Kârı piyasada bırakmak: En önemli hata bu. Kazandığın parayı hemen başka hisseye veya coine yatırmak yerine bir kısmını dışarı çıkar. Paran yetiyorsa ev, arsa, araç gibi gerçek varlıklara veya pasif gelir getirecek bir yere aktar. Piyasada kalan para orada biter; sistem sürekli yeni hayaller üretir. Unutma, piyasada kalan parayı piyasa yer.
Duygusal bağ kurmak: “Bu hisse benim, satmam.” veya “Bitcoin asla düşmez.” gibi düşünceler. Hiçbir varlıkla duygusal bağ kurma. Tamamen nesne olarak gör. Hiçbirini mezara götürmeyeceksin; hiçbiri babanın malı değil.
Kısa süreli al-sat yapanlar değil, uzun dönemli ve sabırlı olanlar kazanır. Sabır, gençlik ve birikim en büyük sermayedir.
Z kuşağı için en büyük finansal risk nedir?
Ekonomist Tuna Kaya: Türkiye gerçeklerinde birkaç büyük risk öne çıkıyor:
Enflasyon ve satın alma gücü kaybı. Yıllarca yüksek enflasyon yaşandı. Nakit olarak veya reel getirisi (enflasyondan arındırılmış gelir) düşük bir yerde kalan para eriyor. “Bekleyeyim, düzelir.” demek en pahalı tercih.
Kısa vadeli heyecan ve spekülasyon. Hızlı zengin olma hayaliyle kaldıraç, meme coin, vadeli işlem veya sosyal medya hype’ına girmek. Büyük bir kayıp, yılların birikimini ve motivasyonunu yok eder. Bütün emeğin çöp olur.
Hiç başlamamak veya ertelemek. “Zaten param az.”, “Konut alamam.”, “Yetişemem.” diye düşünmek ya da “Gençken yemeyeceğim de ne zaman yiyeceğim?” diyerek sadece tüketmek. Zaman senin en büyük avantajın. Bunu kullanmazsan ileride çok daha zor olur. Unutmayın, hayat bir maraton. Yarışa başlarken hızlı koşarsan ve enerjini tüketirsen ipi göğüsleyemezsin.
Tek varlığa yüklenmek ve çeşitlendirme yapmamak. Sadece altın, sadece borsa veya sadece kriptoya yatırım yapmak. Piyasalar döngüseldir. Sepet şart. Aynı zamanda yükselenden alıp düşüğe yatırmak daha rasyoneldir.
Borçlanarak yatırım yapmak (özellikle yüksek faizli tüketici kredisiyle). Bu çoğu zaman felakettir. Borçla yatırım yapmak, özellikle faizlerin düşük olduğu dönemlerde konut kredisi kullanıp konut almak, oldukça rasyoneldir. Ancak kredi taksitlerini ödeyebilmek koşuluyla.
En büyük risk, zamanı boşa harcamak ve sistematik bir strateji kurmamaktır. Z kuşağının elinde zaman var. Bunu doğru kullanırsan enflasyon ve diğer risklere karşı güçlü bir kalkan oluşturabilirsin.
Z kuşağının en büyük avantajı elbette genç olmaları ve önlerinde uzun yıllar bulunmasıdır. Eğer bu dönemlerini kendilerine yatırım yaparak, bilgi ve tecrübelerini geliştirerek ve aynı zamanda tasarruf edip yatırım yaparak değerlendirirlerse harika bir gelecekleri olur.
Küçük bütçeyle yatırım yapan bir genç, önce ne yapmalı?
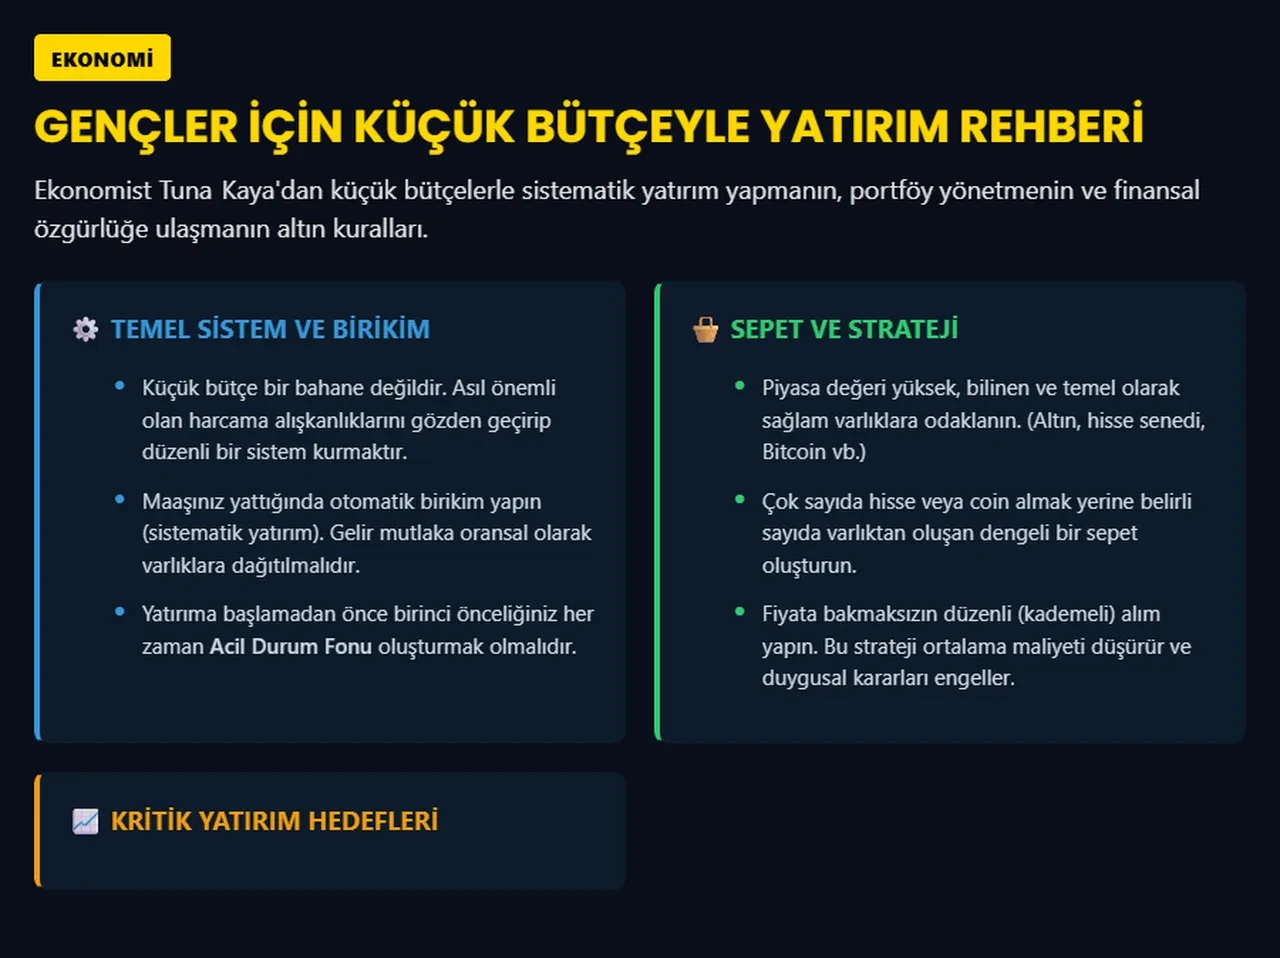
Ekonomist Tuna Kaya: Küçük bütçe bahane değil. Önemli olan düzenli bir sistem kurmak.
Harcama alışkanlığını gözden geçir. Önce ne kadar kenara koyabileceğini netleştir. Küçük ama düzenli bir miktar (aylık maaşının %10-20’si gibi) yeter. Otomatik birikim yap. Biz buna sistematik yatırım diyoruz. Ne olursa olsun, o gelir belli varlık gruplarına oransal olarak dağıtılacak.
Temeli kur:
Acil durum fonu (öncelik).
Sonra %15-25 nakit payı.
Gerisini sepete dağıt.
Düzenli (kademeli) alım yap. Her ay aynı miktarı altın, hisse senedi, Bitcoin gibi varlıklara yatır. Fiyata bakmaksızın uzun vadeli düşün. Bu, ortalama maliyeti düşürür ve duygusal kararları azaltır.
Sepet yap. 4-5 farklı varlık yeter. Çok sayıda hisse veya coin alma. Piyasa değeri yüksek, bilinen, temel olarak sağlam olanlara odaklan.
Uzun vadeli düşün ve sabırlı ol. En az 5 yıl, mümkünse daha uzun vadeli düşün. Ara ara kâr al, nakdi %20 bandında tut, çok yükselenleri azalt, düşenleri (temel olarak sağlamsa) artır.
Kendini eğit. Günlük gürültüye değil, makro trendlere, şirket bilançolarına (hisse için) ve uzun dönemli döngülere bak. Kaldıraçtan ve sık işlemden uzak dur.
Zaman senin yanında; onu kullan.
Düzenli kitap okumayı, kendine hobi edinmeyi, dinlenmeyi, eğlenmeyi ve pozitif düşünmeyi ihmal etme.
Sosyal medya elbette gençlerin en büyük hastalığı ve zaman düşmanıdır. Çöplüğün içinde de çok değerli varlıklar var. Önemli olan bunlara odaklanmak.
Sürekli şikâyet eden, eleştiren gençler sorunları başkalarında görür ve kendileri çözüm üretmezler.
Yaşadığın ülkenin siyasi koşullarını, ekonomisini, üretim tarzını, sosyal yapısını, ailenin ekonomik ve kültürel düzeyini eleştirerek veya şikâyet ederek hiçbir şey elde edemezsin. Ancak kendini (maddi, manevi ve bilişsel yönden) geliştirerek bütün bunların hepsine katkı sunabilirsin.
Ailesiyle beraber kalan gençler çok daha şanslı ve avantajlıdır. Çünkü kira ve beslenme giderleri yoktur. Bu gençler elbette gelirlerinin çok daha büyük bir kısmını yatırıma dönüştürebilirler.
Yemeğini evde ye, kahveni evde iç. Hem tüketimin azalır hem de sağlıklı beslenirsin.
Aile büyüklerinin sözlerini dinle. Çünkü onların sözlerinde sevgi ve büyük bir tecrübe var.




 Google Play
 App Store


 16:58
 Haberi Paylaş


 İLGİLİ HABERLER
 YORUM YAZ