Yaşlılar için bakım sigortası geliyor: Kimleri kapsayacak, primleri kim ödeyecek? Murat Bal kritik detayları açıkladı
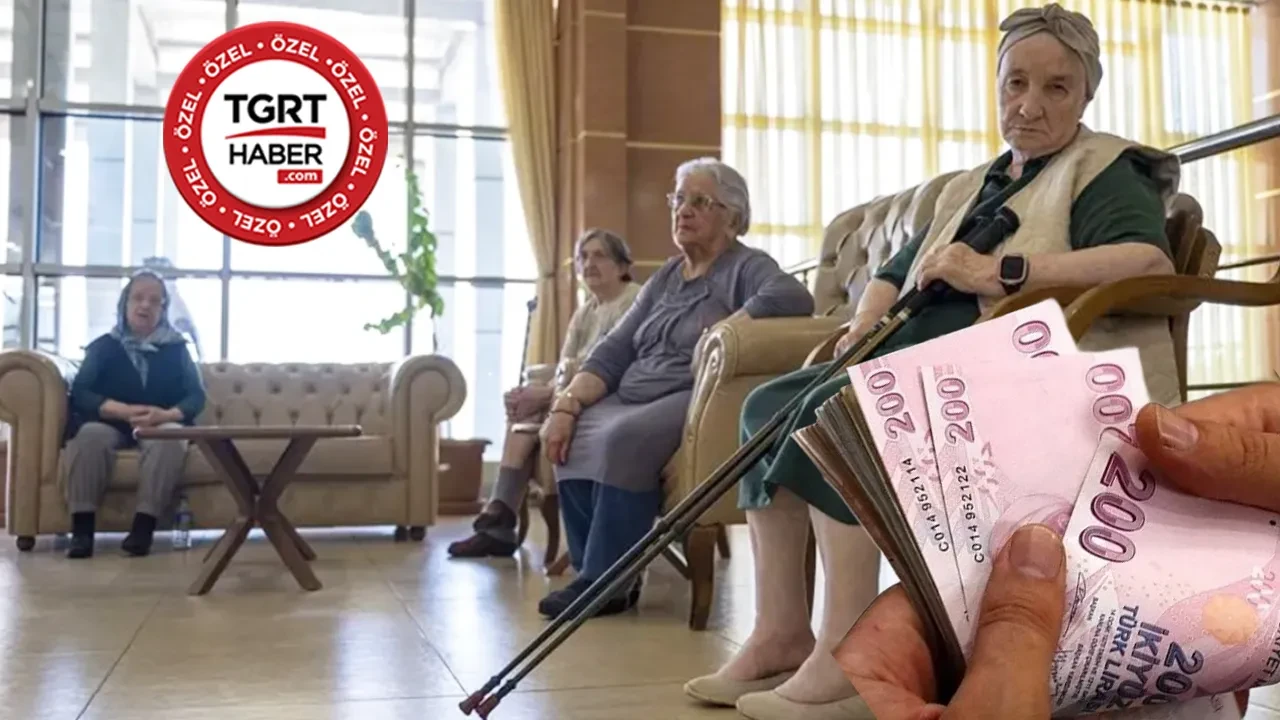
2027-2029 Orta Vadeli Programı’na (OVP) giren uzun dönemli bakım sigortası, milyonlarca vatandaşın hayatını doğrudan etkileyebilecek yeni bir sosyal güvenlik modeli olarak gündemde. Sosyal Güvenlik Müşaviri ve Ekonomist Murat Bal, bakım sigortasının kimleri kapsayabileceğini, 65 yaş şartı olup olmayacağını, primlerin çalışan-işveren-devlet arasında nasıl paylaşılabileceğini ve vatandaşın sistemden ne zaman yararlanabileceğini Tgrthaber.com Özel Haber Editörü Zeynep Gizem Er’e anlattı.
Türkiye’de nüfusun yaşlanmasıyla birlikte uzun süreli bakım ihtiyacı da sosyal güvenlik sisteminin önemli başlıklarından biri haline geliyor. 2027-2029 Orta Vadeli Programı’nda (OVP) yer alan uzun dönemli bakım sigortası için altyapı çalışmalarının başlatılması planlanırken, milyonlarca vatandaşın aklındaki soru da aynı: Bakım sigortası kimleri kapsayacak, primleri kim ödeyecek ve sistem ne zaman başlayacak?
Yaşlılık, kronik hastalık, engellilik veya günlük yaşam faaliyetlerini tek başına yerine getirememe gibi durumlarda ortaya çıkan uzun süreli bakım ihtiyacının finansmanına yönelik olması planlanan sistem, mevcut sağlık sigortasından farklı bir yapıyı gündeme getiriyor.
UZUN DÖNEMLİ BAKIM SİGORTASI NEDİR?
Uzun dönemli bakım sigortası, kişinin yaşlılık, kronik hastalık, engellilik veya başka bir nedenle uzun süre boyunca başkasının yardımına ihtiyaç duyması halinde ortaya çıkabilecek bakım giderlerinin finansmanını güvence altına almayı amaçlayan bir sosyal güvenlik modeli olarak öne çıkıyor.
Klasik sağlık sigortasından temel farkı ise tedaviden ziyade, kişinin günlük yaşamını sürdürebilmesi için ihtiyaç duyduğu bakım hizmetlerine odaklanması.
Yani sistemin gündeminde yalnızca hastane ve tedavi masrafları değil; kişinin yemek yeme, giyinme, banyo yapma ve hareket etme gibi temel günlük ihtiyaçlarını tek başına karşılayamadığı durumlarda ortaya çıkan bakım maliyetleri de bulunuyor.
Peki uzun dönemli bakım sigortası nedir, kimler yararlanabilecek, 65 yaş şartı olacak mı, emekliler de kapsama girecek mi? Bakım sigortası primi çalışanlardan mı kesilecek, işveren mi ödeyecek, devlet katkısı olacak mı? Vatandaş bu hizmetten ne zaman yararlanmaya başlayacak?
Sosyal Güvenlik Müşaviri ve Ekonomist Murat Bal, uzun dönemli bakım sigortasına ilişkin merak edilen tüm başlıkları Tgrthaber.com Özel Haber Editörü Zeynep Gizem Er’e değerlendirdi.
BAKIM SİGORTASI İLE GÜNLÜK YAŞAM FAALİYETLERİNE DESTEK
Klasik sağlık sigortası hastalıkların teşhis ve tedavisine odaklanırken, bakım sigortası kişinin yemek yeme, giyinme, banyo yapma ve hareket etme gibi günlük yaşam faaliyetlerinde ihtiyaç duyduğu desteğin finansmanını karşılamayı hedefliyor.
Bal, yeni modelin kapsamına ilişkin detayları şöyle anlattı:
''Türkiye’de 65 yaş ve üzeri nüfus 2025’te 9,58 milyona, toplam nüfus içindeki payı ise %11,1’e ulaştı. Yaşlı nüfus arttıkça, uzun süre başkasının yardımına ihtiyaç duyan kişilerin sayısının da artması bekleniyor. Bu nedenle bakım yükünün yalnızca ailelerin üzerine bırakılmaması ve sürdürülebilir bir finansman oluşturulması amaçlanıyor.
Uzun dönemli bakım sigortası; kişinin hastanede tedavi edilmesinden çok, uzun süreli bakım ihtiyacının finansmanını karşılamaya yönelik bir sosyal güvenlik modeli. Klasik sağlık sigortası hastalıkların teşhis ve tedavisine odaklanırken, bakım sigortası kişinin yemek yeme, giyinme, banyo yapma, hareket etme gibi günlük yaşam faaliyetlerinde desteğe ihtiyaç duymasını esas alır. Amaç, kişinin bakım ihtiyacından kaynaklanan ekonomik yükü azaltmak. Modelin ayrıntıları henüz kesinleşmiş değil; ancak kapsamına evde bakım, kurumsal bakım, hemşirelik ve ihtiyaç duyulan bazı bakım ekipmanları gibi hizmetlerin alınması mümkün olabilir. Hangi hizmetlerin ne ölçüde karşılanacağı ise çıkarılacak mevzuatla netleşecek.''
''KRİTER YAŞ DEĞİL, KİŞİNİN BAKIMA İHTİYAÇ DUYUP DUYMADIĞIDIR''
Bakım sigortası denildiğinde en çok merak edilen konulardan biri de 65 yaş sınırı.
Sistemin yalnızca yaşlıları kapsayan bir model olmak zorunda olmadığını belirten Bal, uzun süreli bakıma ihtiyaç duyan kişilerin yaşından bağımsız olarak değerlendirilmesinin mümkün olabileceğini söyledi:
''Sistemin yalnızca 65 yaş üzerindekilerle sınırlı olması zorunlu değil. Yaştan bağımsız olarak uzun süreli bakıma ihtiyaç duyan kişilerin de kapsama alınması mümkün. Burada temel kriter yaş değil, kişinin günlük yaşam faaliyetlerini ne ölçüde bağımsız yapabildiği ve sürekli bakıma ihtiyaç duyup duymadığı olabilir. Ancak resmi olarak kullanılacak değerlendirme kriterleri henüz kesinleşmiş değil.''
BAKIM SİGORTASI PRİMLERİNİ KİM ÖDEYECEK?
Sistemin vatandaş açısından en kritik başlıklarından biri de bakım sigortası primi olacak.
Çalışan, işveren ve devlet arasında belirlenmiş bir prim paylaşımının henüz belli olmadığını ifade eden Bal, şu sözleri kullandı:
''Şu aşamada çalışan–işveren–devlet arasında kesinleşmiş bir prim paylaşımı açıklanmış değil. Eğer ayrı bir sosyal sigorta primi oluşturulursa, bunun çalışan ve işveren açısından ek maliyet yaratıp yaratmayacağı; prim oranına, devlet katkısına ve finansman modeline bağlı olacak. Dolayısıyla bugün için belirli bir “yüzde şu kadar prim kesilecek” demek doğru olmaz.''
EMEKLİLERİN VE AİLELERİN CEBİNİ NASIL ETKİLEYECEK?
Uzun süreli bakım ihtiyacı, özellikle özel bakıcı veya bakım merkezi desteğine ihtiyaç duyulan durumlarda aile bütçesi açısından ciddi bir maliyet oluşturabiliyor.
Planlanan sistemin amaçlarından birinin de bu mali yükün tamamının kişinin ve ailesinin üzerinde kalmasını önlemek olduğunu belirten Bal, mevcut evde bakım destekleriyle yeni sistem arasındaki ilişkinin de ilerleyen süreçte belirleneceğini söyledi:
''Sistemin temel amacı, uzun süreli bakım masraflarının tamamının veya önemli bölümünün kişinin ve ailesinin üzerinde kalmasını önlemek. Örneğin; bugün ailesi özel bakıcı veya bakım merkezi için yüksek miktarda ödeme yapan bir kişinin, sistem kapsamındaki hizmetlerden yararlanması halinde bu maliyetin bir kısmı sosyal sigorta tarafından karşılanabilir. Mevcut evde bakım destekleriyle nasıl bir ilişki kurulacağı da sistemin nihai tasarımında belirlenecek.''
VATANDAŞ NE ZAMAN YARARLANABİLİR?
Vatandaşların en çok merak ettiği bir diğer konu ise sigortanın ne zaman başlayacağı.
2027-2029 OVP'de yer almasının, sistemin doğrudan 2027 yılında vatandaşlara ödeme yapmaya başlayacağı anlamına gelmediğine dikkat çeken Murat Bal, öncelikle hukuki ve kurumsal altyapının oluşturulması gerektiğini vurguladı:
''Burada önemli nokta şu: 2027-2029 OVP'nin açıklanmış olması, sigortanın 2027'de vatandaşlara ödeme yapmaya başlayacağı anlamına gelmiyor. 2027-2029 OVP 6 Eylül 2026'da açıklandı. Önce sistemin hukuki ve kurumsal altyapısının, kapsamının, prim-finansman modelinin ve hak sahipliği kriterlerinin belirlenmesi gerekiyor. Bu nedenle bugün için “2027'de kesin başlar” şeklinde bir tarih vermek mümkün değil.''




 Google Play
 App Store



 10:20
 Haberi Paylaş


 İLGİLİ HABERLER
 Derinlemesine Analiz, Teyitli Haber! Tıkla ve favori kaynağın yap.
 YORUM YAZ