Kategoriler
UYGULAMALAR
İstanbul
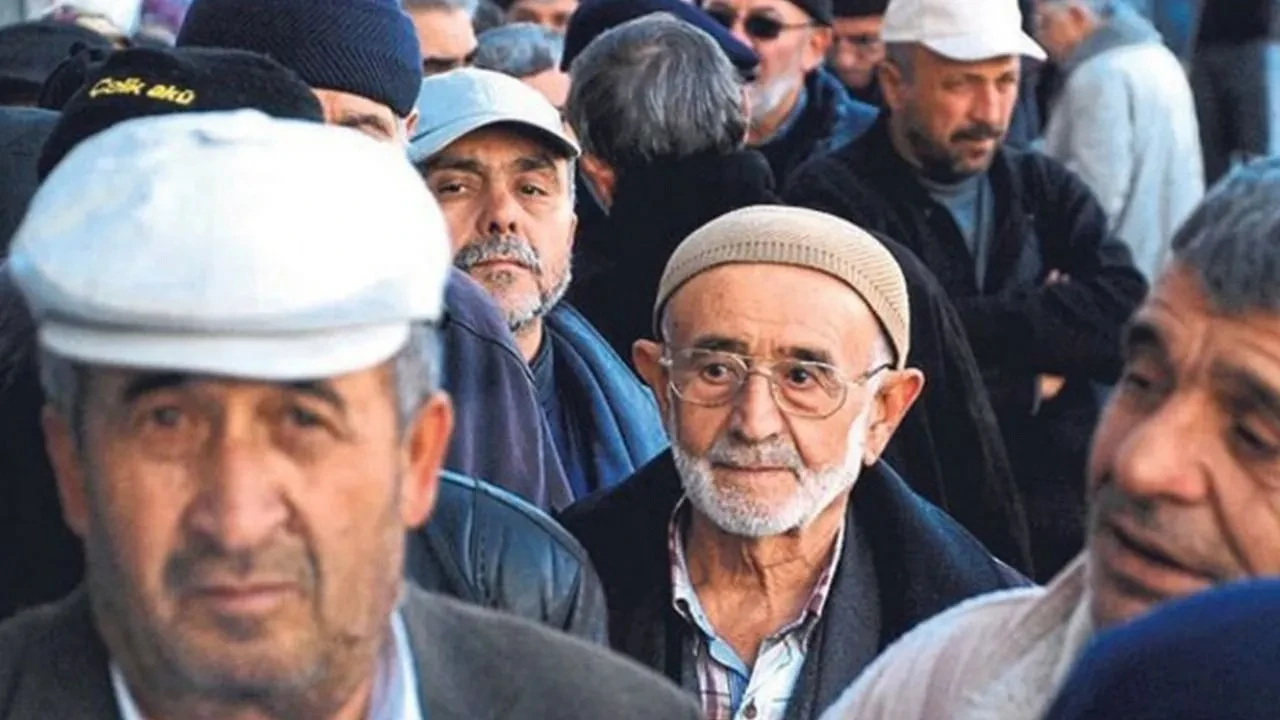
2027-2029 Orta Vadeli Programı ile gündeme taşınan uzun dönemli bakım sigortası, yaşlı veya kronik rahatsızlığı bulunan vatandaşların evde ya da merkezlerdeki bakım giderlerini güvence altına almayı hedefliyor. Kapsamı ve finansman yapısı netleşecek olan yeni model, 9,6 milyon yaşlı nüfusu doğrudan ilgilendiriyor.
işte 5 soruda yaşlılar için bakım sigortası...
Türkiye'de hızla yaşlanan nüfus, sigorta sektöründe yeni bir dönemin kapısını açıyor. 2027-2029 Orta Vadeli Programı'na ilk kez giren uzun dönemli bakım sigortası için altyapı çalışmalarına başlanacak.
Yeni sistemle yaşlılık veya kronik rahatsızlık nedeniyle günlük yaşamını tek başına sürdüremeyen kişilerin evde veya bakım merkezlerinde ihtiyaç duyduğu hizmetlerin finansmanının sigorta modeliyle desteklenmesi hedefleniyor.
YAŞLI NÜFUS 5 YILDA YÜZDE 20,5 ARTTI
TÜİK verilerine göre Türkiye'de 65 yaş ve üzerindeki nüfus son 5 yılda yüzde 20,5 artarak 9 milyon 583 bin kişiye ulaştı. Yaşlıların toplam nüfus içindeki payı da yüzde 9,5'ten 11,1'e yükseldi.
2020'de 7 milyon 954 bin olan 65 yaş üzeri nüfusa beş yılda yaklaşık 1,6 milyon kişi eklendi. Demografik değişimin hızlanmasıyla birlikte uzun dönemli bakımın finansmanı da sosyal güvenlik sisteminin temel gündemlerinden biri haline geldi.
OVP kapsamında ilgili bakanlıkların ortak çalışmasıyla uzun dönemli bakım sigortasının altyapısı oluşturulacak. Evde sağlık ve palyatif bakım hizmetlerinin sürekli hale getirilmesi ve bu hizmetlerin uzaktan sağlık uygulamalarıyla bütünleştirilmesi de planlanıyor.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz daha önce sistem kapsamında yaşlıların evlerinde veya bakım merkezlerinde ihtiyaç duyacakları hemşirelik, bakım hizmetleri ve tıbbi ekipman gibi desteklere daha sürdürülebilir biçimde ulaşmasının hedeflendiğini açıklamıştı.
SİGORTA SEKTÖRÜ İÇİN YENİ DÖNEM
Yeni model sigorta sektörü açısından da yeni bir alan oluşturacak. Sistemin nasıl finanse edileceği, primlerin kim tarafından ödeneceği, devlet katkısının bulunup bulunmayacağı ve özel sigorta şirketlerinin sistemde nasıl bir rol üstleneceği yapılacak çalışmalar sonucunda netleşecek.
Uzun dönemli bakım sigortasının yalnızca sağlık harcamalarını değil, yaşlanan nüfus nedeniyle ailelerin üzerinde giderek artan bakım maliyetini de paylaşması hedefleniyor. Böylece Türkiye'de sağlık, sosyal güvenlik ve özel sigortacılığın kesiştiği yeni bir sigorta modelinin oluşturulması gündeme gelecek.
5 SORUDA UZUN DÖNEMLİ BAKIM SİGORTASI
1. Bakım Sigortası Nedir? Uzun dönemli bakım sigortası, yaşlılık, kronik hastalık veya günlük yaşam faaliyetlerini tek başına yerine getirememe durumunda ortaya çıkan uzun süreli bakım giderlerinin finansmanına yönelik bir sigorta modelidir. Klasik sağlık sigortasından farklı olarak yalnızca tedaviyi değil, kişinin günlük yaşamını sürdürebilmesi için ihtiyaç duyduğu bakım hizmetlerini de kapsayabilecek bir yapı öngörülüyor.
2. Hangi Hizmetleri Kapsayacak? Türkiye için kapsam henüz kesinleşmedi. Üzerinde çalışılan modelde evde bakım, bakım merkezlerindeki hizmetler, hemşirelik desteği ve bakım sürecinde ihtiyaç duyulan tıbbi ekipman gibi giderlerin finansmanının ele alınması bekleniyor. Evde sağlık ve palyatif bakım hizmetleriyle entegrasyon da OVP'de yer alan başlıklar arasında.
3. Kimler Yararlanabilecek? Sistemin yaşlı nüfus başta olmak üzere uzun süreli bakıma ihtiyaç duyan kişileri kapsaması hedefleniyor. Ancak yaş sınırı, sağlık kriterleri, bakım ihtiyacının nasıl belirleneceği ve sisteme katılım koşulları henüz açıklanmış değil.
4. Primleri Kim Ödeyecek? Henüz kesinleşmiş bir finansman modeli bulunmuyor. Primlerin çalışan, işveren veya devlet arasında nasıl paylaşılacağı ya da özel sigorta sisteminin nasıl devreye gireceği yapılacak mevzuat ve altyapı çalışmalarıyla belirlenecek. Sistemin zorunlu mu yoksa isteğe bağlı mı olacağı da henüz net değil.
5. Sistem Ne Zaman Başlayacak? Uzun dönemli bakım sigortasının altyapısının oluşturulması 2027-2029 Orta Vadeli Programı'nda yer alıyor. Bu nedenle bugün için kesin bir başlangıç tarihi bulunmuyor. Öncelikle finansman modeli, kapsam, prim yapısı ve kamu ile özel sigorta şirketlerinin görevlerinin belirlenmesi gerekiyor.