Kategoriler
UYGULAMALAR
İstanbul
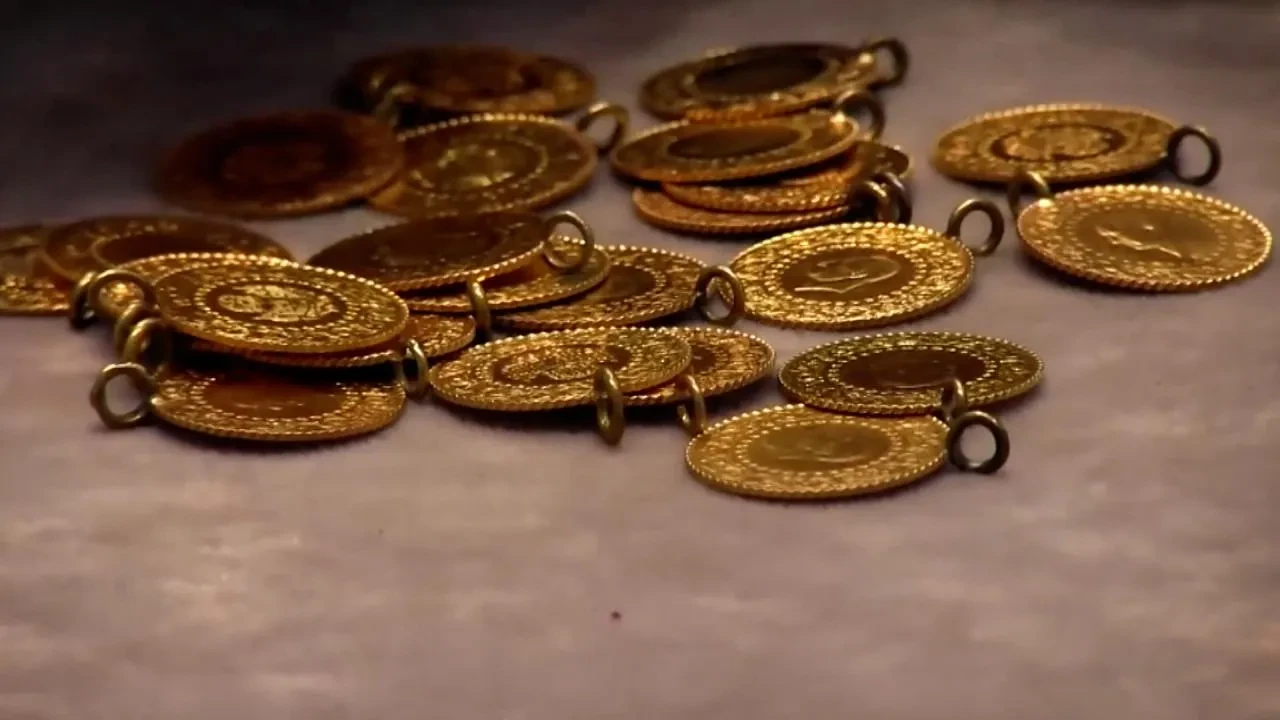
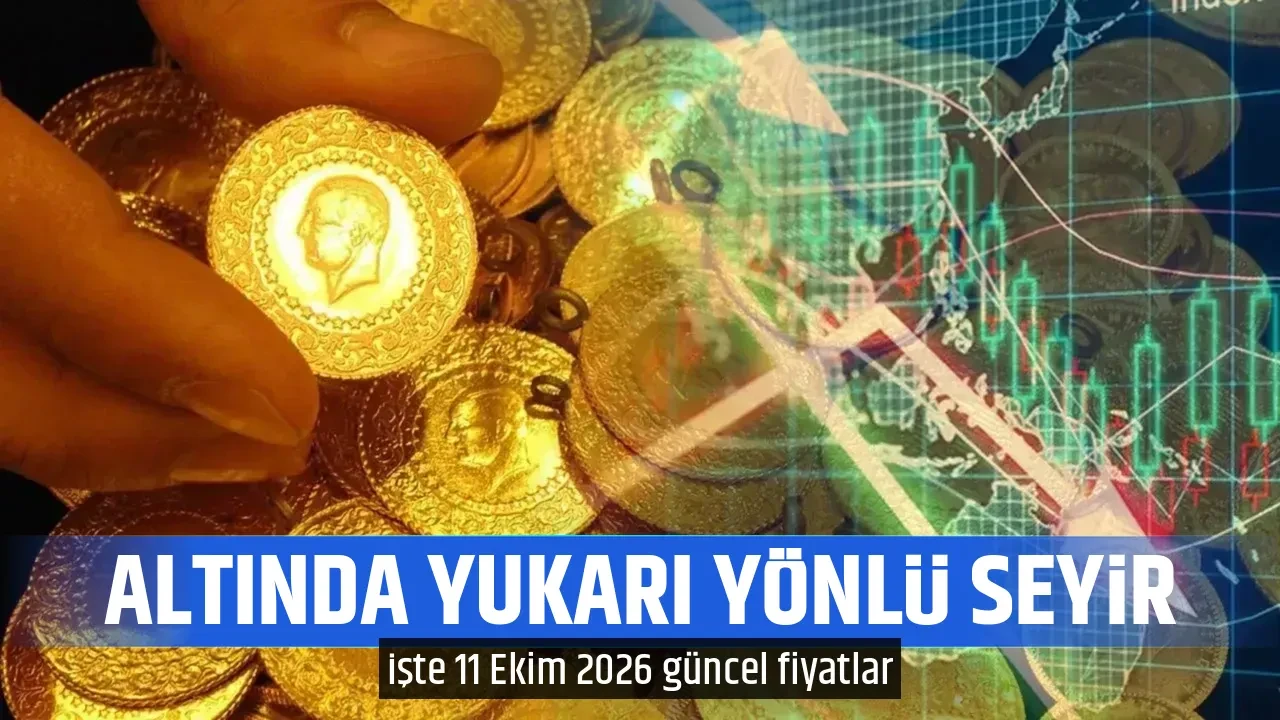
Küresel altın piyasasında iki farklı eğilim öne çıkıyor. Güçlenen dolar ve yükselen tahvil faizleri kısa vadeli satışları tetiklerken, kamu borçları ve mali istikrara ilişkin kaygılar uzun vadeli alımları destekliyor. Son bir ayda yaklaşık yüzde 5 değer kaybeden altın, güçlü makroekonomik baskılara rağmen yatırımcıların ilgisini çekmeye devam ediyor. Özellikle altına dayalı borsa yatırım fonlarında (ETF) biriken varlıklar, fiyatlardaki düşüşle ters yönde hareket ediyor.
Bloomberg Dolar Spot Endeksi son bir ayda yüzde 3'ten fazla yükselirken, altın yaklaşık yüzde 5 geriledi. Doların güçlenmesi, ons fiyatındaki kaybın yarısından fazlasını açıklıyor. Bu nedenle diğer para birimleriyle yatırım yapanların altındaki kaybı daha sınırlı kaldı. Aynı dönemde ABD'nin 5 ve 10 yıllık tahvil getirileri yaklaşık 50 baz puan arttı. 10 yıllık tahvil faizi yüzde 5,3'e ulaşırken, 30 yıllık getiri yüzde 5,7'ye yaklaştı. Onlarca yılın en yüksek seviyelerine çıkan faizler, enflasyon ve kamu borçlarına ilişkin endişeleri artırdı.
Altın açısından daha kritik olan 10 yıllık reel tahvil getirisi ise yaklaşık 50 baz puan yükselerek yüzde 3'e yaklaştı. Bu durum, faiz getirisi bulunmayan altını elde tutmanın maliyetini artırıyor. Perşembe günü 4 bin 100 doların altına gerileyen ons altının yeniden bu seviyenin üzerine çıkması ise düşük fiyatlardan alımların sürdüğünü gösterdi.
Fiyatlardaki gerilemeye rağmen altına dayalı ETF'lerin toplam varlıkları çarşamba günü 3 bin 149 tona ulaşarak dört yılın zirvesini gördü. Eylül başından bu yana fonlardaki altın miktarı 72 ton arttı. Bu ayrışmanın arkasında yatırımcıların farklı beklentileri bulunuyor. Kısa vadeli işlem yapanlar yüksek faiz ve güçlü dolar nedeniyle pozisyon azaltırken, uzun vadeli yatırımcılar büyüyen kamu borçlarını dikkate alıyor.
Özellikle devletlerin artan borçlanma maliyetleri, altının güvenli liman özelliğini yeniden öne çıkarıyor.
Normal koşullarda yükselen reel faizler, yatırımcıları altından uzaklaştırıyor. Ancak faiz artışının nedeni kamu maliyesine duyulan güvensizlik olduğunda tablo değişebiliyor. Yüksek borçlanma maliyetleri, devletlerin vadesi gelen borçlarını daha pahalıya yenilemesine yol açıyor. Bu da bütçe açıklarını büyüterek yeni borçlanma ihtiyacını artırabiliyor.
Böyle bir ortamda altın, devletlerin kredi riskinden doğrudan etkilenmeyen bir varlık olarak tercih ediliyor. Dolayısıyla tahvil faizlerindeki yükseliş, kısa vadede altını baskılarken uzun vadede yatırımcıların altına yönelmesinin nedenlerinden birine dönüşebiliyor.
Çin'de bir haftalık Altın Hafta tatilinin sona ermesiyle yatırımcıların piyasaya dönmesi, perşembe günkü toparlanmayı desteklemiş olabilir. Çin'de bir yıllık devlet tahvillerinin getirisi yaklaşık yüzde 1,2 seviyesindeyken, ABD'de benzer vadeli tahvillerin getirisi yüzde 4,5'e yaklaşıyor. Bu fark, Çinli yatırımcılar açısından altın tutmanın alternatif maliyetini azaltıyor.
Çin ekonomisindeki zayıflık, gayrimenkul yatırımlarının cazibesini kaybetmesi ve merkez bankalarının rezerv çeşitlendirme eğilimi de altın talebini destekleyen unsurlar arasında bulunuyor.
Yatırımcıların güvenli liman arayışı, değerli metaller arasındaki tercihlere de yansıdı. Altın-gümüş rasyosu 70'in üzerine çıkarak iki ayın zirvesine ulaştı. ETF hareketleri de yatırımcıların gümüşten çok altına yöneldiğini gösteriyor.
Gümüşün sanayi üretimine daha fazla bağımlı olması, ekonomik yavaşlama endişelerinin arttığı dönemlerde fiyatlarını daha kırılgan hale getiriyor. Altın ise mali belirsizliklere karşı daha savunmacı bir seçenek olarak değerlendiriliyor.
Altında kısa vadeli görünüm kırılganlığını koruyor. Dolar ve reel faizlerde yükselişin sürmesi halinde satış baskısı yeniden artabilir. Analize göre ons altında 4 bin 100 doların kalıcı biçimde kırılması, fiyatların psikolojik destek noktası olan 4 bin dolara gerileme riskini artırıyor. Buna karşılık ETF'lerdeki alımlar, uzun vadeli talebin güçlü kaldığına işaret ediyor. Doların veya reel faizlerin gevşemesi, altındaki toparlanmayı destekleyebilir.
Altın ve gümüşte hareketli ortalamalara dayalı teknik göstergeler ise henüz toparlanmaya işaret etmiyor.
Analizde kullanılan üç gösterge şöyle:
Kısa vade: 10 ve 100 günlük hareketli ortalama
Orta vade: 20 ve 200 günlük hareketli ortalama
Uzun vade: 50 ve 200 günlük hareketli ortalama
Altında 10 günlük ortalamanın 100 günlük ortalamanın altına inmesiyle kısa vadeli eğilim de negatife döndü. Orta ve uzun vadeli göstergeler ise hazirandan bu yana düşüş yönünde. Gümüşte de üç hareketli ortalama karşılaştırmasının tamamı satış baskısının sürdüğüne işaret ediyor.