Kategoriler
UYGULAMALAR
İstanbul
Türkiye'de kredi kartı sayısı 151,7 milyona, banka ve ön ödemeli kartlarla birlikte toplam kart sayısı 476,2 milyona ulaştı. Kart kullanımı günlük hayatın vazgeçilmezlerinden biri haline gelirken dolandırıcılık riskleri de artıyor.
POS cihazından ATM'ye, internet alışverişinden kart şifresine kadar dikkat edilmesi gereken noktalar tek tek sıralandı. İşte POS, ATM ve internet alışverişinde milyonları ilgilendiren öneriler.
Kart bilgilerinin korunması, POS cihazlarında yapılan işlemlerin kontrol edilmesi ve internet alışverişlerinde güvenli ödeme yöntemlerinin tercih edilmesi olası mağduriyetlerin önüne geçebiliyor.
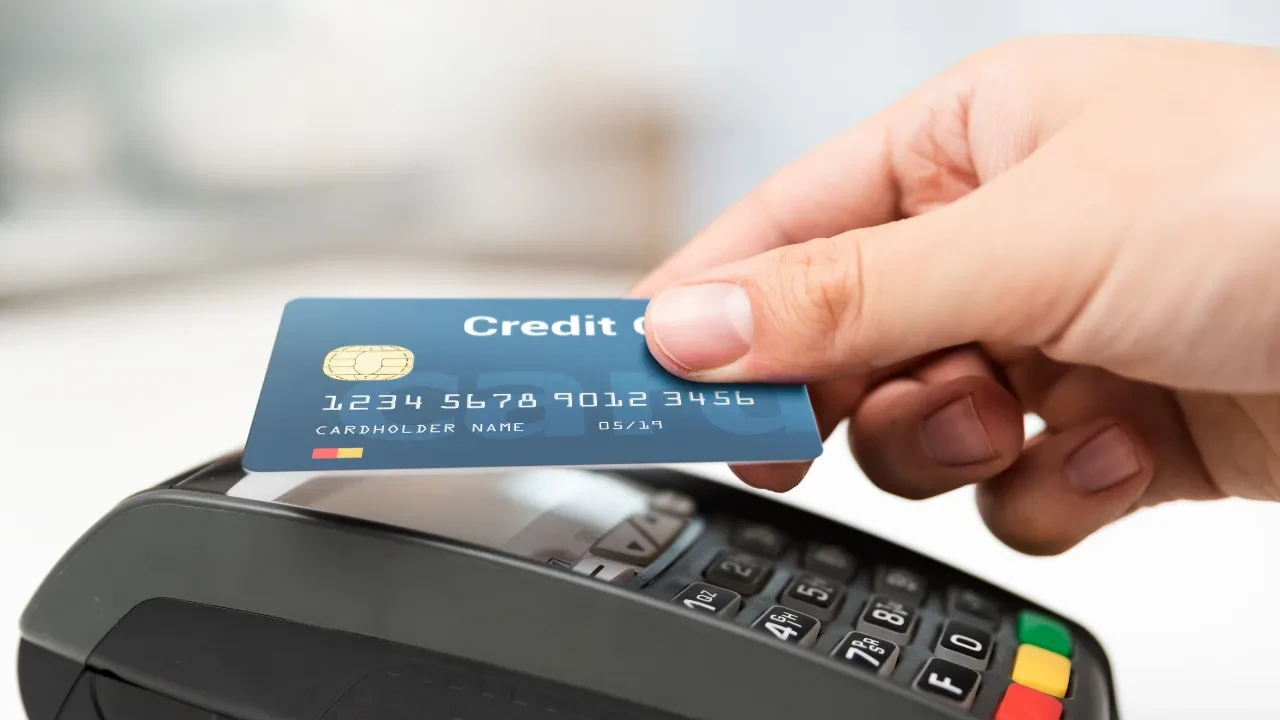
Sabah'ın haberinde değindiği önerilere göre, mağaza, market veya restoranda kartla ödeme yaparken POS cihazındaki tutarın faturayla aynı olup olmadığı kontrol edilmeli. Ödeme sonrasında fişin alınması ve işlemin mobil bankacılık üzerinden kontrol edilmesi de önemli.
Özellikle bağlantı sorunu nedeniyle POS cihazında "işlem başarısız" uyarısı alınması ve kartın yeniden okutulması durumunda aynı ücret iki kez çekilebiliyor.
Kartın ödeme sırasında satıcıya verilmesi, kart bilgilerinin kontrol dışına çıkmasına neden olabilir. Temassız veya şifreli ödeme yöntemlerinin kullanılması ve kartın ödeme boyunca kişinin yanında tutulması güvenliği artırıyor.
Yanlış ya da olması gerekenden yüksek bir tutar çekildiği fark edildiğinde ise vakit kaybetmeden bankayla iletişime geçilmesi gerekiyor.
Bankaların mobil uygulamalarındaki harcama bildirimleri, kart hareketlerinin anlık olarak takip edilmesine yardımcı oluyor. Kart sahibinin gerçekleştirmediği bir işlem bildirim üzerinden fark edildiğinde kart kullanıma kapatılarak bankayla iletişime geçilebiliyor.
İnternetten sık alışveriş yapanların ise sanal kart kullanması öneriliyor. Sanal kart için ana kredi kartından daha düşük bir limit belirlemek, olası bir dolandırıcılıkta riski sınırlayabiliyor.
Yurtdışında yapılan kartlı işlemlerde döviz dönüşümleri nedeniyle ek maliyet oluşabiliyor. Seyahat öncesinde bankanın yurtdışı işlem ücretleri ve komisyonlarının kontrol edilmesi önem taşıyor. Yurtdışında kullanım özelliği ise seyahat süresince açılıp Türkiye'ye dönüldüğünde yeniden kapatılabiliyor. Böylece kartın yurtdışında gereksiz şekilde kullanıma açık kalmasının önüne geçilebiliyor.
ATM'de meydana gelen arıza nedeniyle kartınız ATM'de kalabilir. Bu durumda, bankamatiğin başından ayrılmayarak bankanızın çağrı merkezini aramalısınız ve kartınızı kullanıma kapatmalısınız.
İnternetteki platformlardan sık alışveriş yapıyorsanız kredi kartınızın olduğu bankanın mobil uygulamasına girin. Bir sanal kart oluşturun. Bu sanal kartın limitini de kendiniz belirleyin. Kredi kartınızdan daha düşük bir limit belirlemeniz olası dolandırıcılık vakalarına karşı sizi koruyacaktır. Sanal kartınızı oluşturduktan sonra internetten yapacağınız alışveriş sitelerine bu kartın bilgilerini girin.
Kartın kaybolması halinde mobil bankacılık üzerinden kartın geçici olarak kilitlenmesi veya iptal edilmesi gerekiyor. Ardından bankaya kayıp bildirimi yapılması önem taşıyor.
Kart ATM'de kaldığında ise bankamatiğin başından ayrılmadan bankanın çağrı merkezine ulaşılması ve kartın kullanıma kapatılması gerekiyor.
Şifrede doğum tarihi ve kolay tahmin edilen sayılardan kaçının
Kart şifresi belirlerken doğum tarihi gibi kişisel bilgilerin kullanılmaması gerekiyor. Özellikle sosyal medya üzerinden kolayca ulaşılabilen doğum tarihi gibi bilgilerin şifre olarak tercih edilmesi güvenlik riski oluşturabiliyor.
Kolay tahmin edilebilen ardışık sayılar ve 0 ağırlıklı basit kombinasyonlar yerine daha zor tahmin edilebilecek şifrelerin tercih edilmesi öneriliyor.
Eğer çok sık seyahat etmiyorsanız, yurt dışına çıktığınızda bankanızın mobil uygulaması üzerinden kartınızın yurtdışındaki kullanım ayarlarını değiştirebilirsiniz. Yani yurt dışına gittiğinizde mobil uygulamadan kartınızı yurtdışı kullanıma açıp, ülkeye döndüğünüzde yeniden aynı uygulama üzerinden kapatabilirsiniz.