Kategoriler
UYGULAMALAR
İstanbul
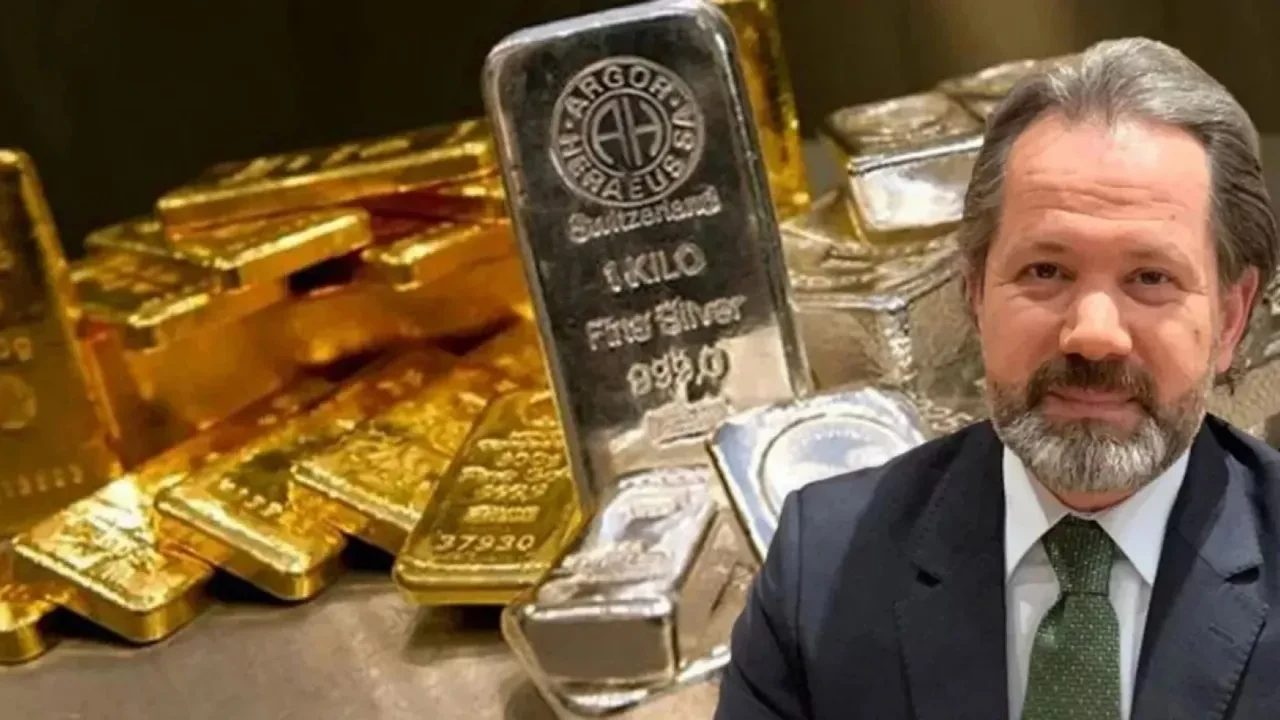
Finans Analisti İslam Memiş, küresel piyasalarda yaşanan dalgalanmalar, Orta Doğu’daki savaş gerilimi ve ABD Merkez Bankası’nın (FED) faiz politikalarının altın ve emtia piyasaları üzerindeki etkilerini değerlendirdi.
Küresel piyasalarda dün yaşanan sert düşüşlerin ardından gelen tepki alımlarına dikkat çeken Memiş; işçilik maliyetlerinin gerilemesiyle birlikte fiziki altın tarafında uzun vadeli yatırımcılar, düğün yapacaklar ve borcu olanlar için toplama dönemi yaşandığını ifade etti.
Söylediklerinin yatırım tavsiyesi olmadığının altını çizen Memiş'in TGRT Haber ekranındaki öngörüleri şöyle:
"Amerikan tahvil faizlerinin %5’in üzerine çıkması, dolar endeksinin yükselmesi ve petrol fiyatlarındaki artış tüm küresel piyasaları baskıladı. Dün piyasalarda "Kara Pazartesi" diyebileceğimiz %3 civarında sert değer kayıpları yaşandı. Bugün ise %1 civarında tepki alımları gözlemliyoruz.
Piyasalardaki belirsizlik ve küresel ekonomik takvimin yoğunluğu devam ediyor. Trump’ın enerji fiyatlarına ve savaşa ilişkin açıklamaları gelse de piyasalarda henüz kalıcı bir düşüş etkisi görmüyoruz. Hürmüz Boğazı kapalı kalmaya devam ettikçe ve savaş bitmedikçe altın üzerindeki baskı tamamen kalkmaz. Yıl sonuna kadar bu dalgalı seyrin sürmesini bekliyoruz.
Yılın ilk 9 aylık sürecinde gram altın, doların daha stabil seyretmesi sebebiyle doğrudan ons altını takip etti. Ons düştükçe gram düştü, ons yükseldikçe gram yükseldi. Yıl sonuna kadar da yine ons altın destekli bir fiyatlama bekliyoruz.
2026 yılında altın ve gümüş fiyatları ciddi anlamda düşük fiyatlamalardan geçiyor. Bir yıl, iki yıl sonrasını hedefleyen ve uzun vadeli stratejisi olan yatırımcılar için bu seviyeler toplama zamanıdır.
Yurt dışı piyasalarında mart ayında 1 kilogram külçe altında 12.500 dolar olan işçilik maliyetleri tamamen kalktı ve bugün eksi 300 dolara kadar geriledi. Bu durumu önemli bir fırsat olarak değerlendiriyoruz. Dolayısıyla fiziki altın tarafında; özellikle düğün yapacaklar, altın borcu olanlar ve "al-unut" stratejisiyle hareket edenler için mevcut fiyatlar bir fırsat sunuyor.
Gümüş tarafında altın-gümüş rasyosu etkili olmaya devam ediyor. Kısa vadede gümüş de tıpkı altın gibi baskı altında kalabilir. Ancak orta ve uzun vadeli projeksiyonlara baktığımızda mevcut rakamlar makul seviyelerdedir.
Geçmiş yıllarda (örneğin 2021'de) altının ve gümüşün %100’ü aşan devasa getirilerine alışan yatırımcıların bu ezberi bırakması gerekiyor. Dünya ekonomileri iyi bir yere gitmiyor ve merkez bankaları bile önünü göremiyor.
FİYATA DEĞİL MİKTARA ODAKLANMAK LAZIM
Artık finansal piyasalarda büyük getiri hayali kurma dönemi bitti; kontrol sisteme geçti. Bu ortamda yatırımcıların yapması gereken en önemli hamle; fiyata değil miktara odaklanmak, birikimlerini çeşitlendirmek ve kısa vadeli dalgalanmaları çok önemsemeden bir yıllık uzun vadeli strateji belirlemektir.
Altın fiyatları bu yıl içinde çok geniş bir dalgalanma marjı izledi:
Savaş ve jeopolitik gerilimler devam ettiği sürece bu 1.000 - 1.500 liralık geniş bant aralığındaki sert dalgalanmalara karşı yatırımcının mutlaka kendini koruması şarttır. Yılın son çeyreğinde olası bir ateşkes veya anlaşma senaryosu gerçekleşirse piyasalar yeni bir yön çizecektir.
Amerika'nın savaş manipülasyonu fiyatlaması en çok kendi ekonomisini daraltıyor. FED’in faiz artırma ihtimalinin güçlenmesi, ABD tahvil faizlerinin %5’in üzerine çıkması ve doların güçlenmesi iyiye işaret değil. Amerika şu anda bir stagflasyon süreciyle karşı karşıya. Hürmüz Boğazı kapalı kalmaya, petrol ve enerji fiyatları yüksek seyretmeye devam ederse küresel ekonomilerdeki türbülans derinleşecektir.
Önümüzdeki yıla (2027) ilişkin en kritik eşik "değişim yılı" olacak. Finansal piyasalarda devlet kanunlarıyla yeniden dizayn edilen yepyeni bir çerçeve karşımıza çıkacak:
Sonuç: 2027-2028 yılları, var olan tüm finansal ezberlerin bozulacağı ve değişim sürecinin konuşulacağı bir döneme hazırlık yapmayı zorunlu kılıyor."
Yasal Uyarı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım tavsiyesi değildir.